Ngày 17/09/2026, Ngân hàng Shinhan Việt Nam tổ chức một sự kiện briefing dành cho chuyên gia đến từ các công ty chứng khoán Hàn Quốc, nhằm cung cấp cái nhìn tổng quan về thị trường Việt Nam. Trong nhiều phiên của sự kiện, Giám đốc chi nhánh RSQUARE Việt Nam, ông Shin Jimin, phụ trách phiên thuyết trình về bất động sản thương mại. Bài viết tổng hợp các điểm cốt lõi từ phần trình bày này: nghịch lý giá thuê văn phòng, vai trò của Thủ Thiêm, khác biệt của thị trường công nghiệp, cùng chi phí và quy trình đặt nhà máy tại Việt Nam.
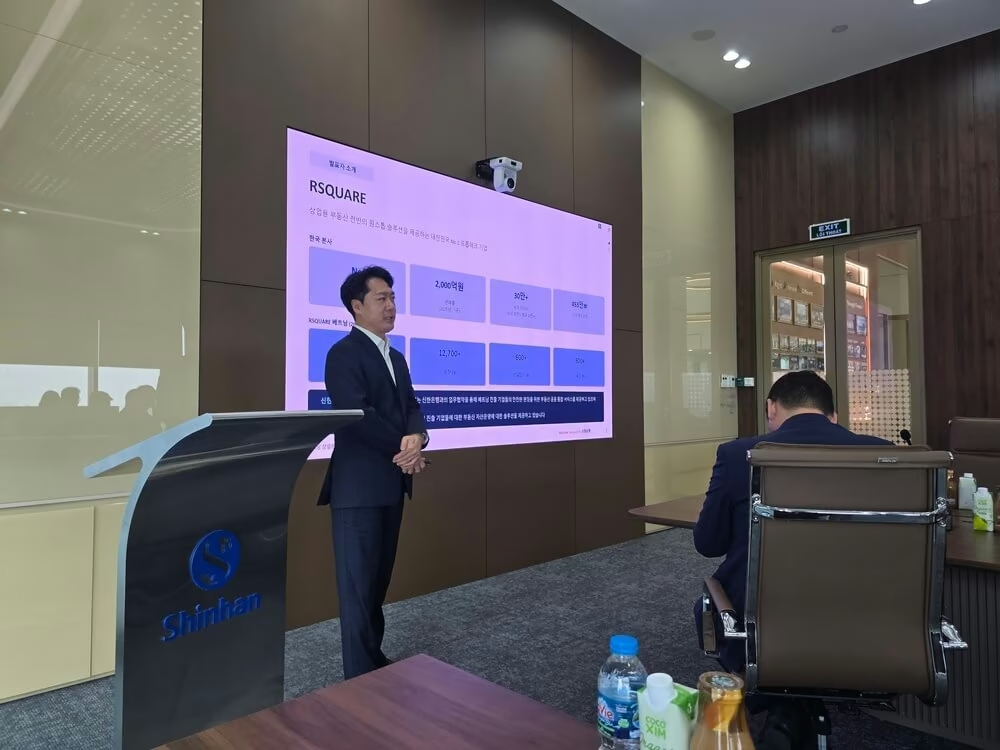
Sự kiện Shinhan Bank và phần trình bày của RSQUARE
RSQUARE tham gia sự kiện với vai trò đối tác cung cấp góc nhìn thị trường bất động sản. RSQUARE là doanh nghiệp PropTech số 1 Hàn Quốc theo doanh thu, thành lập năm 2009 và mở chi nhánh Việt Nam năm 2021. Tại Việt Nam, RSQUARE sở hữu cơ sở dữ liệu hơn 26.400 tòa văn phòng, hơn 12.700 nhà xưởng và hơn 600 khu công nghiệp, phục vụ hơn 300 khách hàng doanh nghiệp. Thông qua thỏa thuận hợp tác với Shinhan Bank, RSQUARE cung cấp dịch vụ tích hợp bất động sản – tài chính cho các doanh nghiệp vào Việt Nam.
Phần trình bày của ông Shin Jimin đi từ một nghịch lý dễ gây bất ngờ với nhà đầu tư Hàn Quốc, rồi mở rộng sang toàn cảnh văn phòng, công nghiệp và các phương án triển khai thực tế.
Nghịch lý: thu nhập chênh 7-9 lần, giá thuê văn phòng gần tương đương
Thu nhập tại Hàn Quốc cao hơn Việt Nam nhiều lần, nhưng giá thuê văn phòng hạng A ở hai thị trường lại gần bằng nhau. GDP bình quân đầu người năm 2026 của Hàn Quốc là 37.412 USD, so với khoảng 5.000 USD của Việt Nam – chênh khoảng 7,5 lần; lương bình quân tháng khoảng 2.991 USD so với khoảng 340 USD – chênh khoảng 8,8 lần (giả định tỷ giá 1.400 KRW/USD và 26.300 VND/USD).
Trong khi đó, NOC – giá thuê cộng phí quản lý – của văn phòng hạng A tại Quận 1 TP.HCM đạt 64,7 USD/m², gần tương đương mức khoảng 70 USD/m² của khu Gangnam (GBD), Seoul. Để tham chiếu, tòa THE METT do Shinhan Financial Group sở hữu có NOC khoảng 53,2-55,2 USD/m². Câu hỏi đặt ra: vì sao chênh lệch thu nhập lớn như vậy lại không kéo giá thuê xuống tương ứng?
Vì sao có nghịch lý? Khác biệt cơ chế cấp phép và nguồn cung
Nguồn cung văn phòng hạng A hạn chế là nguyên nhân cốt lõi giữ giá thuê ở mức cao. Khác biệt nằm ở cơ chế cấp phép giữa hai quốc gia. Tại Hàn Quốc, khi hồ sơ đáp ứng đủ điều kiện pháp luật, giấy phép được cấp trong thời hạn quy định. Tại Việt Nam, quy trình phê duyệt master plan mang tính xem xét hành chính và không có thời hạn xử lý rõ ràng, tạo ra độ trễ mang tính cấu trúc cho nguồn cung.
Một số dấu hiệu của độ trễ này được nêu trong tài liệu trình bày: năm 2022, Bộ Kế hoạch & Đầu tư từng đề cập khoảng 150 dự án tại mỗi TP.HCM và Hà Nội bị đình trệ; sau vụ đấu giá Thủ Thiêm 2021, hiện vẫn còn 8 lô đất đang được đấu giá lại theo từng đợt; và năm 2026 dự kiến chỉ có một nguồn cung văn phòng hạng A mới là The Kross (Q4/2026). Nói cách khác, giá thuê tương đương dù thu nhập chênh lệch phản ánh việc nguồn cung bị siết từ cơ chế phát triển và phê duyệt.
Văn phòng hạng A: Gangnam (GBD) và Quận 1 TP.HCM (CBD)
So với Gangnam, văn phòng hạng A Quận 1 có NOC gần tương đương nhưng cap rate cao hơn đáng kể và tỷ lệ trống cao hơn. Sự khác biệt này chính là điểm hấp dẫn với nhà đầu tư tìm kiếm lợi suất.
| Chỉ tiêu | Gangnam (GBD), Seoul | Hạng A Quận 1 TP.HCM (CBD) |
|---|---|---|
| NOC (giá thuê + phí quản lý) | ~70 USD/m² | 64,7 USD/m² |
| Tỷ lệ trống | 4,7% | 16,7% (đỉnh 20% năm 2024, đang giảm; năm 2019: 2,5%) |
| Cap rate | 4,28% | 6,00-7,00% (giai đoạn thuận lợi: ~4-5%) |
| Xu hướng giá thuê (YoY) | Hạng A/Prime +6,3% | CBD Quận 1 +1,1% (Thủ Thiêm +3,1%; Quận 7 +2,5%) |
Cap rate cao hơn nghĩa là lợi suất khai thác trên giá trị tài sản tại TP.HCM hấp dẫn hơn so với các đô thị khu vực. Theo khảo sát cap rate văn phòng hạng A tại các đô thị châu Á (03/2026), TP.HCM ở mức 6,00-7,00%, cao hơn hẳn Seoul (3,75-4,65%), Singapore (3,25-3,80%), Hong Kong (3,00-4,25%) và Tokyo (2,00-3,00%). Các số liệu tham chiếu dẫn từ Veyond Asia, Good Morning Vietnam Media, Inside Vina (dẫn JLL) và CBRE Q1 2026.
Hiểu đúng về tỷ lệ trống tại TP.HCM
Tỷ lệ trống hạng A tại TP.HCM không mang tính cấu trúc mà phản ánh giai đoạn “dư cung tạm thời và hấp thụ dần”. Giai đoạn 2019-2022, tỷ lệ trống bình quân chỉ 2-5%. Nguồn cung hạng A tăng mạnh năm 2024 đẩy tỷ lệ trống lên khoảng 20%, nhưng đến Q1/2026 đã giảm về 13-17%. Cùng bối cảnh đó, mức tăng giá thuê tại CBD Quận 1 (+1,1%) thấp hơn Thủ Thiêm (+3,1%) và Quận 7 (+2,5%), một phần do khách thuê dịch chuyển về các khu vực có nguồn cung mới. Tài liệu cũng nêu một kịch bản dự báo – tỷ lệ trống về khoảng 10% và giá thuê tăng khoảng 7%/năm – nhưng đây là dự báo và chịu ảnh hưởng của yếu tố lãi suất.
Về định nghĩa, các công ty quản lý tại Hàn Quốc thường lấy ngưỡng tổng diện tích sàn khoảng 10.000 pyeong (33.000 m²) và mỗi tầng khoảng 330 pyeong cho hạng A; hạng Prime từ 21 tầng trở lên với giá thuê cao hơn hạng A khoảng 40%. Việt Nam chưa công bố ngưỡng diện tích sàn cụ thể mà đánh giá tổng hợp vị trí, hệ thống kỹ thuật, chất lượng quản lý và cơ cấu khách thuê. Tại TP.HCM, hiện có dưới 10 tòa đạt GFA trên 50.000 m² và một tòa trên 90.000 m² là Marina IFC.
Thủ Thiêm – “Gangnam của TP.HCM”
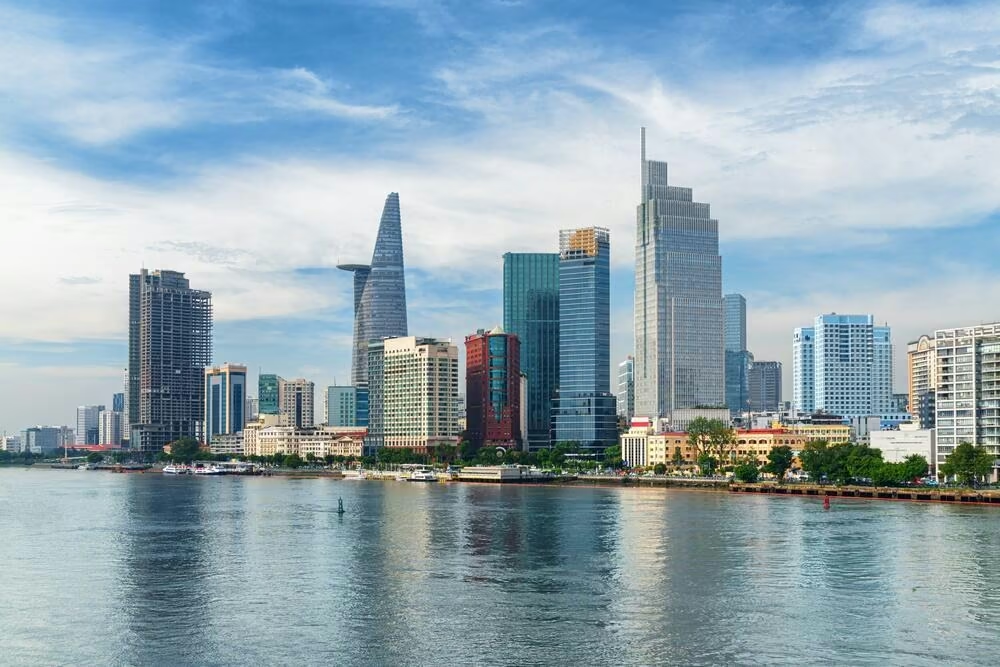
Thủ Thiêm được ví như “Gangnam của TP.HCM” nhờ vị trí và vai trò nguồn cung. Đây là khu quy hoạch quốc gia rộng 657 ha đối diện CBD Quận 1 – tương đương 78% diện tích khu Yeouido của Seoul (840 ha) – và chiếm khoảng 90% nguồn cung văn phòng hạng A mới từ 2023. Cần lưu ý “Gangnam của TP.HCM” là cách định vị so sánh, không phải một danh xưng chính thức.
Trường hợp The METT là minh chứng rõ nhất về khả năng hấp thụ. Tòa văn phòng hạng A này rộng 28.000 m², hoàn thành năm 2023 và có Shinhan Bank Vietnam thuê. Tỷ lệ lấp đầy tăng từ 10% (đầu 2024) lên 82% (cuối 2024) và đạt 97% (08/2026) – cho thấy “tòa mới” không đồng nghĩa với rủi ro trống cao. Dữ liệu so sánh chín tòa cạnh tranh tại Thủ Thiêm và khu vực lân cận (CSDL nội bộ RSQUARE, 08/2026) củng cố nhận định này:
| Tòa nhà | Hạng | Năm hoàn thành | Giá thuê (NOC USD/m²) | Tỷ lệ trống |
|---|---|---|---|---|
| The Mett | A | 2023 | 53,2-55,2 | 2,6% |
| The Hallmark | A | 2023 | 58,5 | 1,5% |
| Riverfront Financial Centre | A | 2023 | 64-65 | 5,1% |
| The Nexus | A | 2023 | 63,9-76,9 | 2,9% |
| IFC One Saigon | A | 2025 | 61-68 | ~50% |
| Sonatus Building | A | 2019 | 51,0 | 6,6% |
| Lim Tower 1 (9DTĐ) | B+ | 2013 | 31,5-46,5 | 10,8% |
| The Waterfront Saigon | B+ | 2017 | 42-47 | 0,0% |
| CJ Building | B+ | 2008 | 35,5 | 0,6% |
Năm tòa hạng A hoàn thành năm 2023 đều có tỷ lệ trống dưới 10%. IFC One Saigon (hoàn thành 2025, quy mô khoảng 120.000 m², văn phòng 87.000 m²) hiện trống khoảng 50% vì là tòa mới đang trong giai đoạn lấp đầy.
Bất động sản công nghiệp: giá thuê nhà xưởng gần nhau, giá đất khác biệt lớn
Với phương án thuê, chênh lệch chi phí giữa Hàn Quốc và Việt Nam không lớn; nhưng với phương án nhận đất và tự phát triển, mặt bằng giá tại Việt Nam thấp hơn đáng kể. Giá thuê nhà xưởng xây sẵn (RF) tại Việt Nam dao động khoảng 5,1-5,5 USD/m²/tháng theo tỉnh (Bắc Ninh 5,5; Hải Phòng 5,3; Hưng Yên 5,3; Bình Dương 5,3; Đồng Nai 5,1), không chênh nhiều so với các khu công nghiệp tiêu biểu tại Gyeonggi và Chungnam của Hàn Quốc (khoảng 5,2-7,0).
Khác biệt lớn nằm ở giá đất khu công nghiệp. Giá đất bình quân tại Việt Nam theo tỉnh khoảng 160-250 USD/m² (Hà Nội 250; Bình Dương 248; Long An 212; Đồng Nai 182; Hải Phòng 176; Bắc Ninh 160), trong khi giá phân phối chính thức tại Hàn Quốc cao hơn nhiều lần – ví dụ KCN Yongin Techno Valley 2 (Gyeonggi) khoảng 1.642 USD/m² và KCN đô thị công nghệ cao Namdong (Incheon) khoảng 1.564 USD/m² (quy đổi 1 USD = 1.400 KRW; nguồn GH Gyeonggi và LH Korea Land & Housing). Chênh lệch này phản ánh khác biệt về rủi ro trong thực thi quyền tài sản giữa hai quốc gia.
Bức tranh công nghiệp ba miền và phân bố ngành
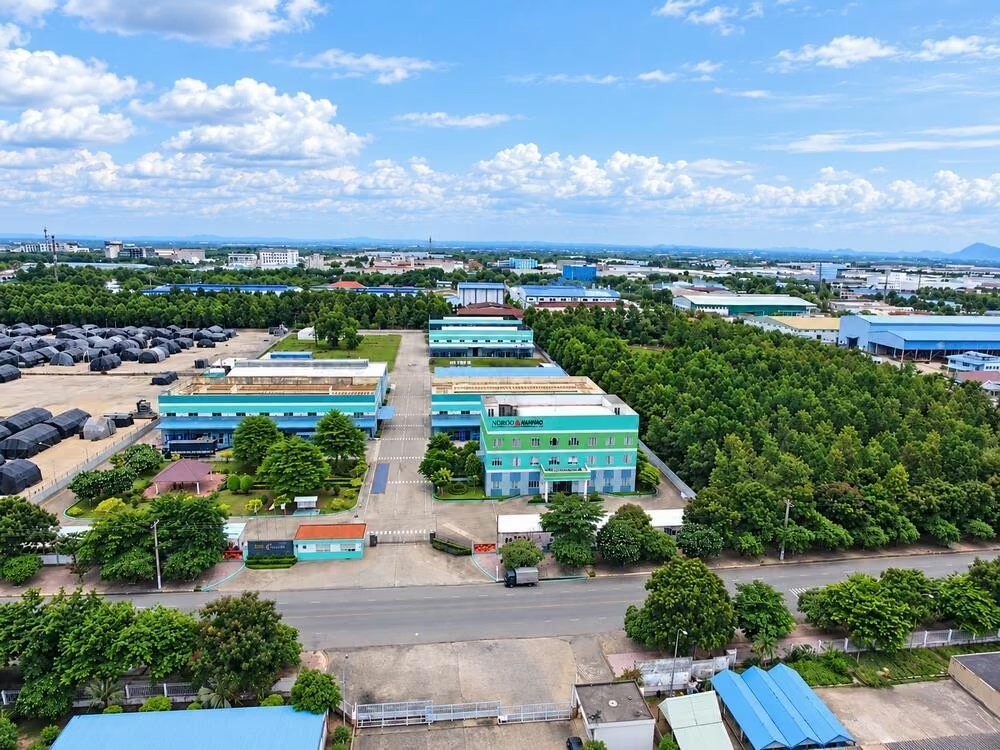
Đầu tư Hàn Quốc tập trung mạnh ở hai đầu đất nước. Theo dữ liệu KOTRA và FIA, miền Bắc có 5.068 dự án với 46,5 tỷ USD, miền Nam có 3.948 dự án với 26,6 tỷ USD, còn miền Trung khiêm tốn hơn với 518 dự án và 7,8 tỷ USD.
Cơ cấu ngành khác nhau theo vùng. Miền Bắc mạnh về sản xuất linh kiện và vật liệu điện tử, nhựa, dệt may, thép và logistics, với các cụm bán dẫn (Amkor, Hana Micron, Foxconn tại Bắc Ninh – Bắc Giang), pin (Samsung SDI, Vin ES) và ô tô (Toyota, Honda, VinFast). Miền Nam tập trung nhựa, dệt may, chế biến nông-lâm-thủy sản, thép và điện gia dụng, với các doanh nghiệp Hàn tiêu biểu như Samsung Electronics, Panasonic, Lotte Chemical và nhiều nhà cung ứng phụ tùng ô tô, dược phẩm, hóa chất phân bố tại Bình Dương, Đồng Nai, Long An và Bà Rịa – Vũng Tàu.
Chi phí và quy trình đặt nhà máy tại Việt Nam
Doanh nghiệp có hai lựa chọn chính, khác nhau rõ về vốn ban đầu và thời gian. Các con số dưới đây là giả định minh họa cho một dự án 5.000 m² (~1.500 pyeong) tại các KCN gần Hà Nội hoặc TP.HCM.
- Thuê nhà xưởng: chi phí ban đầu khoảng 525.000 USD, gồm tiền đặt cọc 150.000 USD (6 tháng), tiền thuê trả trước 75.000 USD (3 tháng) và hoàn thiện nội thất 300.000 USD (đơn giá 60 USD/m² cho 5.000 m² nhà xưởng). Thời gian thành lập pháp nhân và cấp phép khoảng 5 tháng (2 tháng lập pháp nhân + 3 tháng cấp phép), doanh nghiệp vào hoạt động sau khi thành lập pháp nhân.
- Mua đất và xây mới: chi phí ban đầu khoảng 3.570.000 USD, gồm đất KCN 1.800.000 USD (đơn giá 180 USD/m² cho khu đất 1 ha), xây nhà xưởng 1.750.000 USD (đơn giá 350 USD/m² cho 5.000 m² nhà xưởng) và thành lập pháp nhân & giấy phép 20.000 USD. Cấp phép và xây dựng từ 1 năm trở lên.
Quy trình thành lập nhà máy mới trải qua 9 bước trong khoảng 12 tháng, từ ký MOU, đăng ký IRC/ERC, ký hợp đồng mua bán chính thức, chọn nhà thầu và thiết kế, nhận LURC (đất), giấy phép xây dựng, khởi công, đến nhận các giấy phép hoàn công/PCCC và LURC bao gồm công trình.
Khi chuyển nhượng nhà máy, có hai phương thức. Chuyển nhượng tài sản thay đổi chủ sở hữu tài sản (đổi chủ LURC), do Ban quản lý KCN phê duyệt, thời gian từ 6 tháng; ưu điểm là loại bỏ rủi ro nợ tiềm ẩn của pháp nhân bán và dễ tìm bên mua, phù hợp hỗ trợ bởi công ty luật tại Việt Nam. Chuyển nhượng vốn (M&A) giao dịch phần vốn của pháp nhân sở hữu bất động sản, do Sở KH&ĐT phê duyệt, thời gian từ 4 tháng; ưu điểm là thủ tục đơn giản và mức can thiệp hành chính thấp, nhưng khó tìm bên mua hơn.
Doanh nghiệp Hàn Quốc sở hữu văn phòng tại Việt Nam: các trường hợp thực tế
Một số doanh nghiệp Hàn Quốc đã sở hữu văn phòng tại Việt Nam qua nhiều hình thức. Tiêu biểu là THE METT (Khoi Phat Investment, thuộc cấu trúc đầu tư của Shinhan Financial Group, mua lại dự án từ SonKim Land năm 2023), Diamond Plaza (Lotte Group, ban đầu do POSCO E&C phát triển rồi chuyển nhượng), CJ Building (CJ Vietnam), COBI Tower1 (đầu tư phát triển mới) và Lotte Eco Smart City (Lotte khoảng 79%, Pha Dat 21%). Tại Hà Nội có Landmark72, Chamvit Tower và HITC. Các giá trị tài sản nêu trong tài liệu là ước tính.
Ít trường hợp mua lại tài sản đang vận hành, chủ yếu do các hạn chế đối với quyền sở hữu bất động sản của pháp nhân có vốn đầu tư nước ngoài theo pháp luật Việt Nam. Theo Điều 17 Hiến pháp và Điều 43 Luật Đất đai, toàn bộ đất đai thuộc sở hữu toàn dân do Nhà nước đại diện chủ sở hữu; cá nhân nước ngoài không nhận quyền sử dụng đất, nhưng pháp nhân FDI có mục tiêu kinh doanh bất động sản có thể nhận quyền sử dụng đất, xây công trình và cho thuê theo quy định. Ngay cả pháp nhân FDI kinh doanh bất động sản, nếu mua lại một tòa nhà hiện hữu thì không được mặc nhiên cho bên thứ ba thuê. Thời hạn quyền sử dụng đất thông thường 50 năm, có thể lên tới 70 năm trong trường hợp đặc biệt, và được tính từ thời điểm dự án được phê duyệt chứ không phải từ khi người mua nhận chuyển nhượng.
Doanh nghiệp nên bắt đầu từ đâu?
Điểm khởi đầu phụ thuộc vào mục tiêu cụ thể của doanh nghiệp. Với nhu cầu thuê văn phòng, việc xác định phân khúc (hạng A/B), khu vực (CBD Quận 1 hay Thủ Thiêm) và ngân sách là bước đầu tiên. Với nhu cầu đặt nhà máy, lựa chọn giữa thuê nhà xưởng và mua đất xây mới sẽ quyết định vốn ban đầu và tiến độ. Với nhu cầu sở hữu tài sản, cấu trúc pháp lý phù hợp là yếu tố then chốt. RSQUARE cung cấp tư vấn miễn phí và dịch vụ một cửa cho cả ba nhu cầu này.
Câu hỏi thường gặp
Giá thuê văn phòng hạng A TP.HCM có thật sự ngang Seoul không?Gần tương đương ở khu lõi. NOC hạng A Quận 1 đạt 64,7 USD/m², sát mức khoảng 70 USD/m² của Gangnam, dù thu nhập bình quân của Việt Nam thấp hơn nhiều lần.
Thủ Thiêm có đáng cân nhắc cho văn phòng hạng A không?Đáng cân nhắc. Khu vực này chiếm khoảng 90% nguồn cung hạng A mới từ 2023 và ghi nhận khả năng hấp thụ tốt, điển hình là The METT đạt 97% lấp đầy (08/2026).
Pháp nhân FDI có được mua và cho thuê lại văn phòng không?Không mặc nhiên. Pháp nhân FDI kinh doanh bất động sản mua lại tòa nhà hiện hữu không được tự động cho bên thứ ba thuê; quyền này bị giới hạn theo hình thức đầu tư và cơ sở pháp lý của dự án.
Thuê hay xây nhà xưởng thì kinh tế hơn?Tùy quy mô vốn và tiến độ. Thuê có chi phí ban đầu thấp hơn (~525.000 USD) và vào hoạt động nhanh (~5 tháng), trong khi xây mới cần vốn lớn hơn (~3.570.000 USD) và thời gian từ 1 năm.
Nghịch lý giá thuê văn phòng tại Việt Nam bắt nguồn từ nguồn cung bị siết bởi cơ chế phê duyệt, và chính bối cảnh đó tạo ra dư địa lợi suất mà nhà đầu tư khu vực khó tìm thấy ở Seoul, Singapore hay Tokyo. Trên nền tảng dữ liệu văn phòng và công nghiệp phủ khắp Việt Nam, RSQUARE đồng hành cùng doanh nghiệp từ khâu chọn phân khúc, khu vực đến hoàn thiện pháp lý.