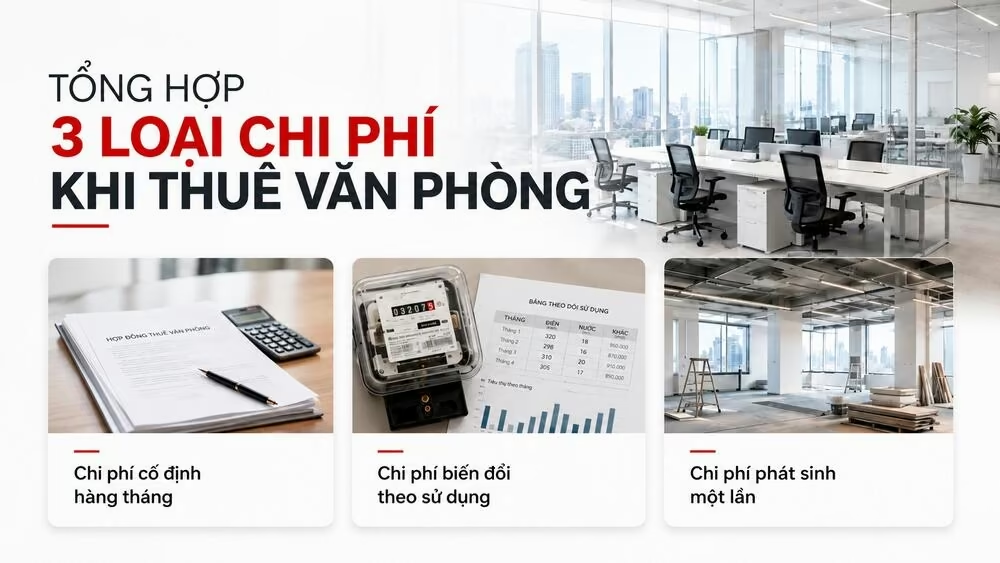
Chi phí thuê văn phòng thực chất bao gồm 3 nhóm: chi phí cố định hàng tháng, chi phí biến đổi theo mức độ sử dụng và chi phí phát sinh một lần. Bài viết phân tích chi tiết từng nhóm chi phí, cách tính tổng chi phí thuê thực tế, hướng tối ưu ngân sách, cùng những sai lầm phổ biến doanh nghiệp thường gặp khi ước tính chi phí thuê văn phòng.
Chi phí thuê văn phòng là gì?
Chi phí thuê văn phòng là tổng số tiền doanh nghiệp phải chi trả để sử dụng một không gian văn phòng, bao gồm không chỉ đơn giá thuê mà còn nhiều khoản mục khác phát sinh trong suốt quá trình thuê và vận hành.
Đơn giá thuê niêm yết trên mỗi m² chỉ là một phần trong tổng chi phí thực tế. Doanh nghiệp không nắm rõ đầy đủ các khoản mục dễ gặp tình trạng ngân sách bị đội lên sau khi đã ký hợp đồng, ảnh hưởng đến kế hoạch tài chính dài hạn. Hiểu rõ cơ cấu chi phí ngay từ đầu giúp doanh nghiệp so sánh chính xác giữa các phương án thuê, đồng thời chủ động đàm phán các điều khoản có lợi hơn.
Ba nhóm chi phí cần nắm rõ
- Chi phí cố định hàng tháng – tiền thuê mặt bằng và phí quản lý, không đổi trong suốt kỳ hạn hợp đồng
- Chi phí biến đổi theo sử dụng – tiền điện, phí gửi xe, phí làm việc ngoài giờ, thay đổi theo mức độ sử dụng thực tế
- Chi phí phát sinh một lần – tiền đặt cọc, chi phí thiết kế thi công nội thất, chi phí hoàn trả mặt bằng
3 loại chi phí thuê văn phòng trả cho tòa nhà
3 nhóm chi phí dưới đây cấu thành nên tổng số tiền doanh nghiệp phải trả cho tòa nhà trong suốt quá trình thuê, từ khoản mục cố định hàng tháng đến các chi phí phát sinh chỉ xuất hiện một lần.
Chi phí cố định hàng tháng
Chi phí cố định hàng tháng là các khoản mục doanh nghiệp phải thanh toán đều đặn mỗi tháng theo mức đã thỏa thuận trong hợp đồng, không thay đổi theo mức độ sử dụng thực tế. Chi phí cố định hàng tháng bao gồm 2 khoản phí sau: Tiền thuê mặt bằng và phí dịch vụ/phí quản lý.

Tiền thuê mặt bằng
Tiền thuê văn phòng là khoản trả cho quyền sử dụng mặt bằng, chưa bao gồm phí quản lý, và là khoản lớn nhất trong chi phí cố định hàng tháng. Khoản này bằng diện tích thuê nhân với đơn giá thuê mỗi m² mỗi tháng. Đơn giá thường được báo bằng VND hoặc USD, vì vậy hợp đồng cần ghi rõ đồng tiền thanh toán, nguồn tỷ giá, thời điểm quy đổi và diện tích dùng để tính tiền thuê.
Phí dịch vụ/phí quản lý
Phí quản lý là khoản trả cho việc vận hành tòa nhà, gồm bảo vệ, vệ sinh khu vực chung, vận hành thang máy và bảo trì hạ tầng. Khoản này được tính riêng với tiền thuê, theo đơn giá mỗi m² mỗi tháng nhân với diện tích thuê, và là khoản cố định thứ hai doanh nghiệp trả hằng tháng. Mức phí thay đổi theo từng tòa nhà.
Hai khoản mục này giữ nguyên trong suốt kỳ hạn hợp đồng, trừ khi có điều khoản tăng giá định kỳ đã được thỏa thuận từ đầu.
Chi phí biến đổi theo sử dụng
Chi phí biến đổi theo sử dụng là các khoản mục thay đổi theo mức độ tiêu thụ hoặc tần suất sử dụng thực tế của doanh nghiệp, không cố định qua từng tháng. Chi phí biến đổi bao gồm 3 khoản phí chính: Điện/nước, phí đỗ xe và phí làm việc ngoài giờ

Phí điện nước
Tiền điện, nước được tính theo mức tiêu thụ thực tế của doanh nghiệp trong văn phòng. Điện và nước được đo bằng công tơ riêng cho từng đơn vị thuê, nhân với đơn giá áp dụng tại tòa nhà và thanh toán hàng tháng cùng các khoản khác. Một số tòa nhà gộp cả điện nước vào phí quản lý, khi đó doanh nghiệp không phải trả riêng các khoản này.
Phí đỗ xe
Phí đỗ xe là khoản trả cho việc gửi ô tô và xe máy của nhân viên tại bãi xe của tòa nhà, thuộc nhóm chi phí biến đổi vì phụ thuộc vào số chỗ được cấp, loại phương tiện và đơn giá theo tháng. Mỗi tòa nhà có chính sách riêng về số chỗ đỗ cấp theo diện tích thuê, và ô tô có mức phí cao hơn xe máy. Khi bãi xe không đủ chỗ, doanh nghiệp phải thuê thêm bãi bên ngoài và chi phí thực tế tăng lên. Vì vậy hợp đồng cần ghi rõ số suất ô tô, số suất xe máy, khả năng đăng ký thêm và mức phí áp dụng cho từng loại.
Phí làm việc ngoài giờ
Phí làm việc ngoài giờ là khoản trả cho việc sử dụng văn phòng ngoài khung giờ vận hành tiêu chuẩn của tòa nhà. Khoản này bù chi phí điều hòa, điện khu vực chung, an ninh và nhân sự kỹ thuật trực vận hành. Tùy tòa nhà, phí được tính theo số giờ sử dụng, diện tích sử dụng hoặc số thiết bị điều hòa được kích hoạt. Doanh nghiệp cần dự trù khoản chi phí này linh hoạt hơn so với chi phí cố định, đặc biệt nếu có nhu cầu làm việc ngoài giờ thường xuyên.
Chi phí phát sinh một lần
Chi phí phát sinh một lần là các khoản chi trả tại một thời điểm cụ thể trong quá trình thuê, không lặp lại hàng tháng. Chi phí phát sinh một lần thường bao gồm 3 khoản phí: Tiền cọc, chi phí thiết kế thi công nội thất và chi phí hoàn trả mặt bằng

Tiền cọc
Tiền đặt cọc là khoản doanh nghiệp nộp cho bên cho thuê để bảo đảm thực hiện hợp đồng thuê văn phòng, được hoàn trả khi hợp đồng kết thúc nếu không có vi phạm hoặc khoản nợ chưa thanh toán. Mức cọc thường bằng 1-3 tháng tiền thuê. Khoản này được hoàn lại nên không phải chi phí thực, nhưng chiếm dụng một lượng tiền mặt ngay từ đầu, nên doanh nghiệp cần tính vào vốn chuẩn bị khi ký hợp đồng.
Chi phí thiết kế thi công nội thất
Chi phí thiết kế thi công nội thất, thường gọi là chi phí fit-out, là khoản doanh nghiệp trả để hoàn thiện văn phòng theo nhu cầu sử dụng, phát sinh một lần khi nhận mặt bằng. Khoản này gồm phí thiết kế và chi phí thi công các hạng mục như vách ngăn, trần, sàn, hệ thống điện, mạng, phòng họp và đồ nội thất. Mức chi phụ thuộc vào hiện trạng bàn giao của mặt bằng, tiêu chuẩn nhận diện thương hiệu và thời hạn thuê. Nhiều tòa nhà còn yêu cầu duyệt bản vẽ thi công và thu thêm tiền cọc hoặc phí trong thời gian thi công, nên doanh nghiệp cần hỏi ban quản lý các khoản này trước khi lập ngân sách.
Chi phí hoàn trả mặt bằng
Chi phí hoàn trả mặt bằng là khoản doanh nghiệp chi để đưa văn phòng về hiện trạng ban đầu khi kết thúc hợp đồng thuê, theo điều khoản đã ký. Khoản này phát sinh một lần và gồm các hạng mục như tháo dỡ vách ngăn, nội thất cố định, hệ thống dây điện và mạng đã lắp thêm, cùng sửa chữa hư hại trên sàn, tường, trần. Phạm vi hoàn trả được xác định dựa trên biên bản bàn giao và hình ảnh hiện trạng ban đầu, nên doanh nghiệp cần lưu giữ các tài liệu này từ lúc nhận mặt bằng. Nếu doanh nghiệp không tự hoàn trả, chủ nhà có thể thuê đơn vị khác thực hiện và khấu trừ chi phí từ tiền đặt cọc.
Cách tính tổng chi phí thuê văn phòng
Tổng chi phí thuê văn phòng thực tế là toàn bộ số tiền doanh nghiệp phải chi trả trong một kỳ hạn cụ thể, bao gồm cả các khoản chi phí cố định, biến đổi, thuế, lẫn chi phí phát sinh một lần – chứ không chỉ dừng lại ở đơn giá thuê nhân với diện tích. Nhiều doanh nghiệp khi so sánh các phương án thuê chỉ đối chiếu đơn giá niêm yết, dẫn đến đánh giá sai lệch về mức chi phí thực tế phải bỏ ra mỗi tháng.
- Công thức tính tổng chi phí thuê hàng tháng
Tổng chi phí thuê hàng tháng = (Đơn giá thuê × Diện tích) + Phí quản lý + Thuế VAT + Chi phí biến đổi ước tính (điện, gửi xe, ngoài giờ)
Công thức này áp dụng cho chi phí phát sinh đều đặn mỗi tháng trong suốt kỳ hạn hợp đồng. Doanh nghiệp cần yêu cầu đơn vị cho thuê cung cấp bảng chi tiết từng khoản mục, làm rõ khoản nào đã bao gồm VAT và khoản nào chưa, trước khi tổng hợp vào bảng ngân sách.
- Ví dụ minh họa
Doanh nghiệp thuê 300 m² văn phòng hạng B với đơn giá 22 USD/m²/tháng, phí quản lý 5 USD/m²/tháng, thuế VAT 10%, và ước tính chi phí biến đổi (điện, gửi xe) khoảng 300 USD/tháng.
| Khoản mục | Cách tính | Số tiền (USD) |
|---|---|---|
| Tiền thuê cơ bản | 22 × 300 | 6.600 |
| Phí quản lý | 5 × 300 | 1.500 |
| Tổng trước thuế | 6.600 + 1.500 | 8.100 |
| Thuế VAT (10%) | 8.100 × 10% | 810 |
| Chi phí biến đổi ước tính | – | 300 |
| Tổng chi phí thuê hàng tháng | – | 9.210 |
Với ví dụ trên, đơn giá niêm yết ban đầu chỉ là 22 USD/m², nhưng chi phí thực tế doanh nghiệp phải chi trả tương đương khoảng 30,7 USD/m²/tháng khi cộng đầy đủ phí quản lý, thuế, và chi phí biến đổi – chênh lệch gần 40% so với con số niêm yết ban đầu. Đây là lý do doanh nghiệp không nên chỉ dựa vào đơn giá thuê để so sánh giữa các phương án.
- Ước tính tổng chi phí năm đầu
Ngoài chi phí hàng tháng, năm đầu tiên thuê văn phòng còn phát sinh thêm các khoản một lần cần cộng dồn vào tổng ngân sách, vì đây là những chi phí không lặp lại ở các năm tiếp theo nhưng lại chiếm tỷ trọng đáng kể trong dòng tiền ban đầu.
| Khoản mục | Cách tính | Số tiền ước tính (USD) |
|---|---|---|
| Chi phí thuê hàng tháng | 9.210 × 12 tháng | 110.520 |
| Tiền đặt cọc | Tương đương 3 tháng tiền thuê cơ bản (6.600 × 3) | 19.800 |
| Tổng ước tính năm đầu (chưa gồm fit-out) | 110.520 + 19.800 | ~130.320 |
Ngoài các khoản trên, doanh nghiệp cần dự trù thêm chi phí thiết kế thi công nội thất và lắp đặt hệ thống mạng – hai khoản này không có mức chung vì phụ thuộc vào diện tích, mức độ hoàn thiện mong muốn, và tình trạng bàn giao mặt bằng (thô hay đã hoàn thiện một phần).
- Cách sử dụng bảng ước tính này trong thực tế
Khi so sánh nhiều phương án văn phòng, doanh nghiệp nên lập bảng tương tự cho từng lựa chọn, tách riêng ba nhóm: chi phí thuê hàng năm (chi phí cố định + biến đổi + thuế), chi phí đặt cọc (thu hồi được khi kết thúc hợp đồng nếu không vi phạm điều khoản), và chi phí đầu tư ban đầu như fit-out (không thu hồi được). Cách tách nhóm này giúp doanh nghiệp nhìn rõ đâu là chi phí “chìm” một lần và đâu là chi phí vận hành lặp lại – từ đó so sánh chính xác hơn giữa phương án thuê văn phòng đã hoàn thiện nội thất (fit-out sẵn) với phương án bàn giao thô cần tự đầu tư thiết kế.
Doanh nghiệp cũng cần lưu ý rằng tiền đặt cọc, dù không phải là chi phí “mất đi”, vẫn ảnh hưởng trực tiếp đến dòng tiền khả dụng trong giai đoạn đầu * đặc biệt quan trọng với doanh nghiệp mới thành lập hoặc đang trong giai đoạn mở rộng cần cân đối nhiều khoản đầu tư cùng lúc.
Chi phí thuê văn phòng phụ thuộc vào yếu tố nào?
Chi phí thuê văn phòng phụ thuộc vào ba yếu tố chính: hạng tòa nhà, vị trí và khu vực, cùng thời hạn hợp đồng và điều khoản tăng giá.
Hạng tòa nhà (A, B, C)
Trong cùng một khu vực, hạng tòa nhà càng cao thì đơn giá thuê và phí quản lý càng cao. Ở khu vực trung tâm, văn phòng hạng A có giá trên 40 USD/m², hạng B dao động 20-40 USD/m², còn hạng C thường dưới 20 USD/m². Phí quản lý cũng tăng theo hạng: tòa nhà hạng A thường thu 5-10 USD/m², hạng B thấp hơn một chút, còn hạng C một số tòa nhà đã gộp phí quản lý vào giá thuê, và nếu tính riêng thì thường dưới 5 USD/m²
Vị trí và khu vực
Vị trí ảnh hưởng đến giá thuê qua khoảng cách đến khu trung tâm, hạ tầng giao thông và mức độ tập trung doanh nghiệp. Với cùng hạng tòa nhà, văn phòng ở khu trung tâm có đơn giá cao hơn khu vực xa trung tâm: hạng A chênh từ mức 20-40 USD/m² lên trên 40 USD/m², còn hạng B chênh từ khoảng 20 USD/m² lên 20-40 USD/m². Nhờ chênh lệch này, văn phòng hạng A ở xa trung tâm có giá tương đương văn phòng hạng B ở khu trung tâm, nên doanh nghiệp có thể chọn tòa nhà hạng cao hơn trong cùng ngân sách nếu chấp nhận vị trí xa hơn. Giá thuê thấp hơn ở khu vực xa trung tâm đi kèm chi phí di chuyển của nhân sự và khách hàng, nên doanh nghiệp cân nhắc cả hai khi chọn vị trí.
Thời hạn hợp đồng và điều khoản tăng giá
Thời hạn hợp đồng dài giúp doanh nghiệp thương lượng được đơn giá thấp hơn hoặc ưu đãi miễn tiền thuê (free rent), nhưng điều khoản tăng giá hàng năm làm tổng chi phí tăng dần theo thời gian thuê. Với cùng đơn giá ban đầu, hai hợp đồng có mức tăng giá khác nhau cho tổng chi phí 3 năm chênh lệch rõ rệt. Doanh nghiệp cần xác nhận mức tăng, thời điểm áp dụng và cơ sở tính trước khi ký.
Ví dụ, một doanh nghiệp thuê 100 m² văn phòng hạng B với đơn giá ban đầu 30 USD/m²/tháng, thời hạn 3 năm. Ở hợp đồng giữ giá cố định, tiền thuê là 3.000 USD/tháng, tổng 108.000 USD sau 3 năm. Ở hợp đồng tăng 5% mỗi năm, tiền thuê lần lượt là 3.000, 3.150 và 3.307,5 USD/tháng, tổng 113.490 USD sau 3 năm, cao hơn 5.490 USD dù đơn giá ban đầu giống nhau. Doanh nghiệp cần xác nhận mức tăng, thời điểm áp dụng và cơ sở tính trước khi ký.
Làm sao để tối ưu chi phí thuê văn phòng?
Doanh nghiệp tối ưu chi phí thuê văn phòng bằng cách so sánh tổng chi phí thực tế trong cả kỳ hạn hợp đồng thay vì đơn giá niêm yết, rồi áp dụng bốn hướng: đàm phán điều khoản hợp đồng, chọn diện tích và mô hình phù hợp, kiểm soát chi phí vận hành hàng tháng, và tham khảo dịch vụ môi giới. Trước khi so sánh, doanh nghiệp cần đưa các mặt bằng về cùng một cơ sở: giá Net và giá Gross không so sánh trực tiếp được, nên phải cộng phí quản lý, VAT và các khoản biến đổi để ra chi phí hàng tháng thực tế của từng phương án.

Tối ưu từ giai đoạn đàm phán hợp đồng
Giai đoạn đàm phán quyết định phần lớn tổng ngân sách trong suốt kỳ hạn thuê, vì các điều khoản đã ký kết sẽ áp dụng cố định trong nhiều năm.
- Thương lượng thời gian miễn phí thi công (fit-out period) dài hơn mức tòa nhà đề xuất ban đầu, đặc biệt với hợp đồng dài hạn hoặc diện tích lớn
- Đàm phán mức giá thực tế thay vì chỉ chấp nhận giá niêm yết, dựa trên dữ liệu giá thuê của các tòa nhà tương đương trong khu vực
- Đề xuất giới hạn mức tăng giá thuê cho các năm tiếp theo ngay trong hợp đồng, tránh bị điều chỉnh giá đột biến khi gia hạn
- Thương lượng thêm suất gửi xe miễn phí hoặc ưu đãi vé tháng cho nhân viên
Lựa chọn mô hình và diện tích phù hợp
Cách bố trí không gian và mô hình làm việc ảnh hưởng trực tiếp đến diện tích cần thuê, từ đó tác động đến toàn bộ chi phí cố định hàng tháng.
- Diện tích thuê nên tính theo số nhân sự thực tế làm việc tại văn phòng và kế hoạch tăng trưởng trong 1-3 năm, không tính theo số nhân sự tối đa.
- Áp dụng mô hình làm việc hybrid hoặc chia sẻ chỗ ngồi (hot-desking) giúp giảm diện tích thuê cần thiết so với mô hình cố định 100% chỗ ngồi
- Cân nhắc văn phòng trọn gói (serviced office) với đội ngũ quy mô nhỏ, tránh phải đầu tư chi phí fit-out ban đầu
- Tối ưu sơ đồ bố trí không gian, hạn chế chia nhỏ nhiều phòng ban riêng biệt không cần thiết để tăng hiệu quả sử dụng diện tích
Kiểm soát chi phí vận hành hàng tháng
Chi phí vận hành tuy nhỏ hơn tiền thuê cơ bản nhưng tích lũy theo thời gian có thể ảnh hưởng đáng kể đến ngân sách hàng năm.
- Kiểm soát chi phí điều hòa ngoài giờ bằng cách gom nhân sự làm thêm giờ vào một khu vực nhỏ, thay vì vận hành điều hòa toàn bộ sàn văn phòng
- Cân nhắc lắp đặt thêm điều hòa cục bộ riêng nếu doanh nghiệp thường xuyên làm việc ngoài giờ hành chính, giúp giảm phụ thuộc vào phí điều hòa trung tâm
- Áp dụng giải pháp tiết kiệm năng lượng như đèn LED, cảm biến tự động tắt thiết bị khi không sử dụng
Tận dụng dịch vụ môi giới chuyên nghiệp
Đơn vị môi giới am hiểu thị trường có thể hỗ trợ doanh nghiệp đàm phán mức giá và điều khoản tốt hơn so với việc tự thương lượng trực tiếp với chủ tòa nhà, nhờ nắm rõ dữ liệu giá thuê thực tế của các tòa nhà trong khu vực. Dịch vụ này thường miễn phí cho bên thuê, vì phí hoa hồng do chủ tòa nhà chi trả sau khi giao dịch thành công.
Nguyên tắc cốt lõi khi tối ưu chi phí là tính toán tổng chi phí sử dụng thực tế trong suốt kỳ hạn hợp đồng, thay vì chỉ so sánh đơn giá thuê niêm yết giữa các phương án. Doanh nghiệp cũng nên chuẩn bị kế hoạch tìm kiếm văn phòng sớm, tránh rơi vào thế bị động khi cần chuyển văn phòng gấp – vì áp lực thời gian thường khiến doanh nghiệp mất lợi thế trong quá trình đàm phán.
Những sai lầm thường gặp khi ước tính chi phí thuê văn phòng
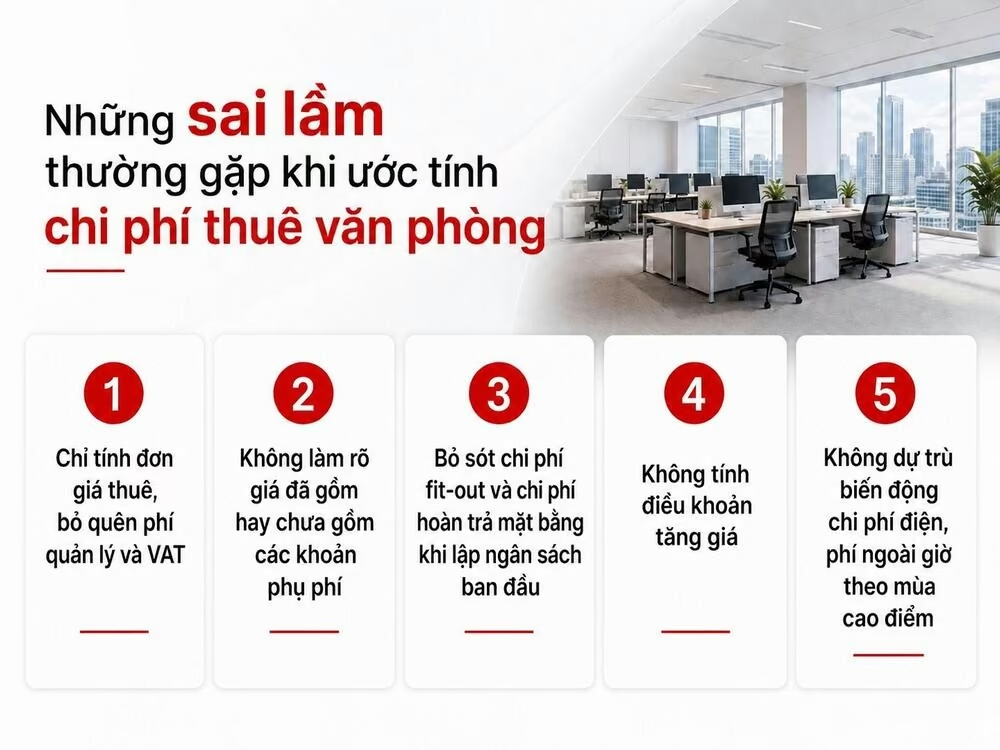
Sai lầm phổ biến nhất khi ước tính chi phí thuê văn phòng là chỉ so sánh đơn giá niêm yết mà bỏ qua các khoản đi kèm. Bốn sai lầm khiến ngân sách vượt dự toán gồm: nhầm giá Net với giá Gross và quên cộng VAT, bỏ sót chi phí một lần, không tính điều khoản tăng giá, và không hỏi cách tính điện điều hòa.
Chỉ tính đơn giá thuê, bỏ quên phí quản lý và VAT
Doanh nghiệp thường so sánh các phương án văn phòng chỉ dựa trên đơn giá thuê niêm yết trên mỗi m², trong khi phí quản lý và thuế VAT có thể chiếm thêm 15-20% tổng chi phí hàng tháng. Cách so sánh này dẫn đến đánh giá sai lệch khi đối chiếu giữa các tòa nhà có cơ cấu tính phí khác nhau – một tòa nhà có đơn giá thuê thấp nhưng phí quản lý cao chưa chắc đã tiết kiệm hơn tòa nhà có đơn giá cao hơn nhưng đã bao gồm nhiều dịch vụ trong phí quản lý.
Không làm rõ giá đã gồm hay chưa gồm các khoản phụ phí
Giá Net chưa gồm phí quản lý, giá Gross đã gồm, và cả hai thường chưa gồm VAT. Phí quản lý và VAT cộng thêm khoảng 15-20% tổng chi phí hàng tháng, nên tòa nhà đơn giá thấp nhưng phí quản lý cao có thể đắt hơn tòa nhà đơn giá cao nhưng phí quản lý đã gồm nhiều dịch vụ. Hãy yêu cầu bảng báo giá ghi rõ từng khoản đã gồm hay chưa gồm phí quản lý và VAT trước khi đưa vào ngân sách.
Bỏ sót chi phí fit-out và chi phí hoàn trả mặt bằng khi lập ngân sách ban đầu
Chi phí thiết kế thi công nội thất và chi phí hoàn trả mặt bằng khi kết thúc hợp đồng là hai khoản dễ bị bỏ qua trong giai đoạn lập kế hoạch ban đầu, vì đây là chi phí phát sinh ở hai thời điểm khác nhau – đầu và cuối hợp đồng – không xuất hiện trong bảng chi phí hàng tháng thông thường. Doanh nghiệp cần dự trù cả hai khoản này ngay từ khi xây dựng ngân sách tổng thể cho toàn bộ kỳ hạn thuê.
Không tính điều khoản tăng giá
Hợp đồng nhiều năm thường có điều khoản điều chỉnh giá thuê theo kỳ, nên chi phí năm thứ hai và thứ ba cao hơn năm đầu. Hãy đọc mức tăng và kỳ điều chỉnh, rồi lập ngân sách theo từng năm thay vì lấy chi phí năm đầu nhân lên
Không dự trù biến động chi phí điện, phí ngoài giờ theo mùa cao điểm
Chi phí điện và phí điều hòa ngoài giờ có thể tăng đáng kể vào các tháng cao điểm nắng nóng hoặc giai đoạn doanh nghiệp cần làm việc ngoài giờ thường xuyên hơn, ví dụ vào cuối năm tài chính. Nếu chỉ ước tính chi phí biến đổi dựa trên mức trung bình cả năm mà không tính đến biến động theo mùa, doanh nghiệp dễ gặp tình trạng chi phí thực tế vượt ngân sách dự kiến trong một số tháng cụ thể.
Câu hỏi thường gặp về chi phí thuê văn phòng
Đặt cọc thuê văn phòng thường bao nhiêu tháng tiền thuê?
Tiền đặt cọc thuê văn phòng thường tương đương 3-6 tháng tiền thuê, tùy theo thỏa thuận giữa hai bên và thời hạn hợp đồng. Hợp đồng thuê dài hạn hoặc diện tích lớn có thể yêu cầu mức đặt cọc cao hơn để đảm bảo cam kết của bên thuê. Doanh nghiệp nên làm rõ điều kiện hoàn trả tiền đặt cọc khi kết thúc hợp đồng ngay từ khi đàm phán, tránh tranh chấp về sau.
Phí quản lý và phí gửi xe có tính VAT không?
Phí quản lý và phí gửi xe thường phải chịu thuế VAT, tương tự như tiền thuê văn phòng. Doanh nghiệp cần yêu cầu đơn vị cho thuê ghi rõ trong hợp đồng và bảng báo giá liệu các khoản phí này đã bao gồm VAT hay chưa, tránh nhầm lẫn giữa giá trước thuế và giá sau thuế khi so sánh các phương án khác nhau.
Điện điều hòa trung tâm tính riêng hay gộp vào phí quản lý?
Cách tính chi phí điện điều hòa trung tâm khác nhau tùy từng tòa nhà – một số tòa nhà gộp vào phí quản lý cố định hàng tháng, số khác tính riêng theo mức tiêu thụ thực tế hoặc theo giờ sử dụng ngoài khung hành chính. Doanh nghiệp cần hỏi rõ đơn vị cho thuê về cách tính cụ thể trước khi ký hợp đồng. Phí điều hòa ngoài giờ thường được tính riêng và có đơn giá cao hơn đáng kể so với giờ hành chính tiêu chuẩn.
Chi phí thuê văn phòng có tăng/giảm theo từng năm không?
Chi phí thuê văn phòng thường tăng theo chu kỳ định kỳ trong suốt thời hạn hợp đồng, phổ biến là tăng hàng năm hoặc theo chu kỳ 2-3 năm một lần. Mức tăng giá cụ thể cần được thỏa thuận và ghi rõ trong hợp đồng ngay từ đầu, tránh trường hợp bị điều chỉnh giá đột biến ở các năm sau. Doanh nghiệp nên chủ động đàm phán giới hạn mức tăng giá tối đa mỗi năm khi ký hợp đồng dài hạn, nhằm kiểm soát tốt hơn ngân sách thuê văn phòng trong suốt kỳ hạn hợp đồng.
Chi phí thuê văn phòng thực tế luôn vượt xa con số đơn giá thuê niêm yết ban đầu – bao gồm chi phí cố định hàng tháng, chi phí biến đổi theo sử dụng, chi phí phát sinh một lần, và thuế VAT. Nắm rõ đầy đủ cơ cấu bốn nhóm chi phí này, cùng cách tính tổng chi phí sử dụng thực tế, giúp doanh nghiệp tránh được tình trạng ngân sách vượt dự toán và có cơ sở vững chắc để đàm phán các điều khoản thuê có lợi hơn ngay từ đầu.
Nếu doanh nghiệp cần hỗ trợ tính toán chi tiết chi phí thuê văn phòng phù hợp với ngân sách và nhu cầu thực tế, RSQUARE sẵn sàng tư vấn thuê văn phòng Hà Nội và thuê văn phòng Hồ Chí Minh miễn phí, giúp doanh nghiệp lựa chọn phương án tối ưu cả về vị trí lẫn chi phí vận hành lâu dài.