2026年9月17日,新韩银行越南分行面向韩国证券公司的专家举办了一场简报会,旨在介绍越南市场概况。在本次活动的多个环节中,RSQUARE Vietnam 分公司总监申智敏(Shin Jimin)先生负责商业地产主题的演讲环节。本文整理了该演讲的核心要点:写字楼租金悖论、守添(Thu Thiem)的角色、工业市场的差异,以及在越南设立工厂的成本与流程。
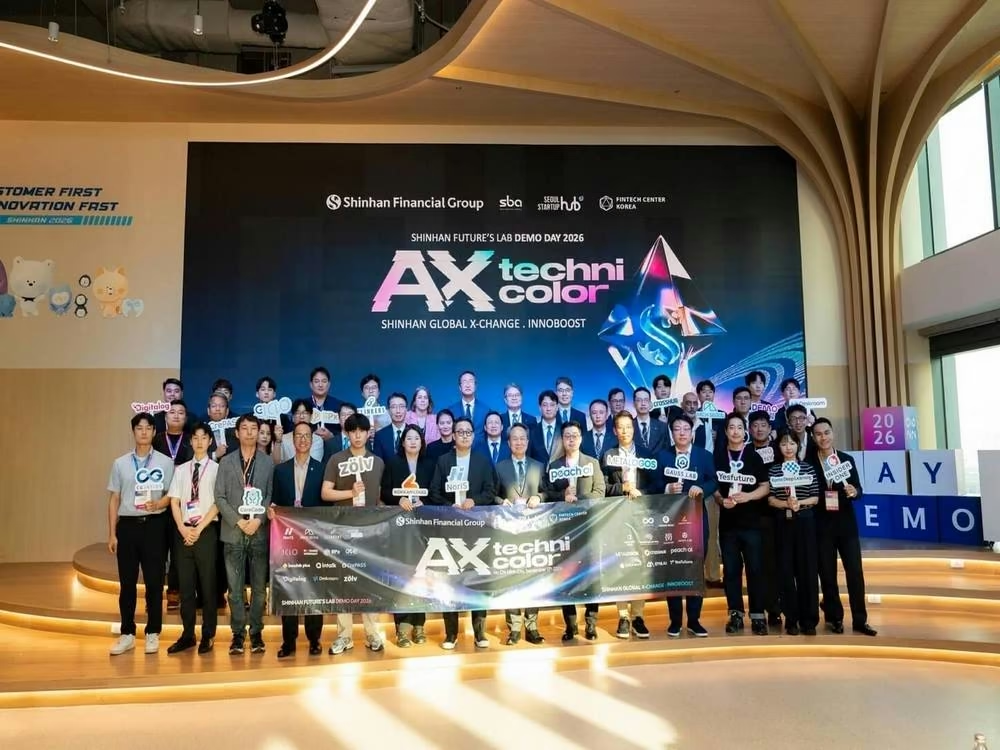
新韩银行活动与RSQUARE的演讲
RSQUARE 作为提供房地产市场视角的合作伙伴参加了本次活动。RSQUARE 是按营收计算韩国排名第一的 PropTech 公司,成立于2009年,并于2021年设立越南分公司。在越南,RSQUARE 拥有超过26,400栋写字楼、超过12,700座工厂以及超过600个工业园区的数据库,服务超过300家企业客户。通过与新韩银行的合作协议,RSQUARE 为进入越南的企业提供房地产与金融一体化的服务。
申智敏先生的演讲从一个容易让韩国投资者感到惊讶的悖论入手,随后扩展到写字楼和工业领域的整体格局以及实际可行的方案。
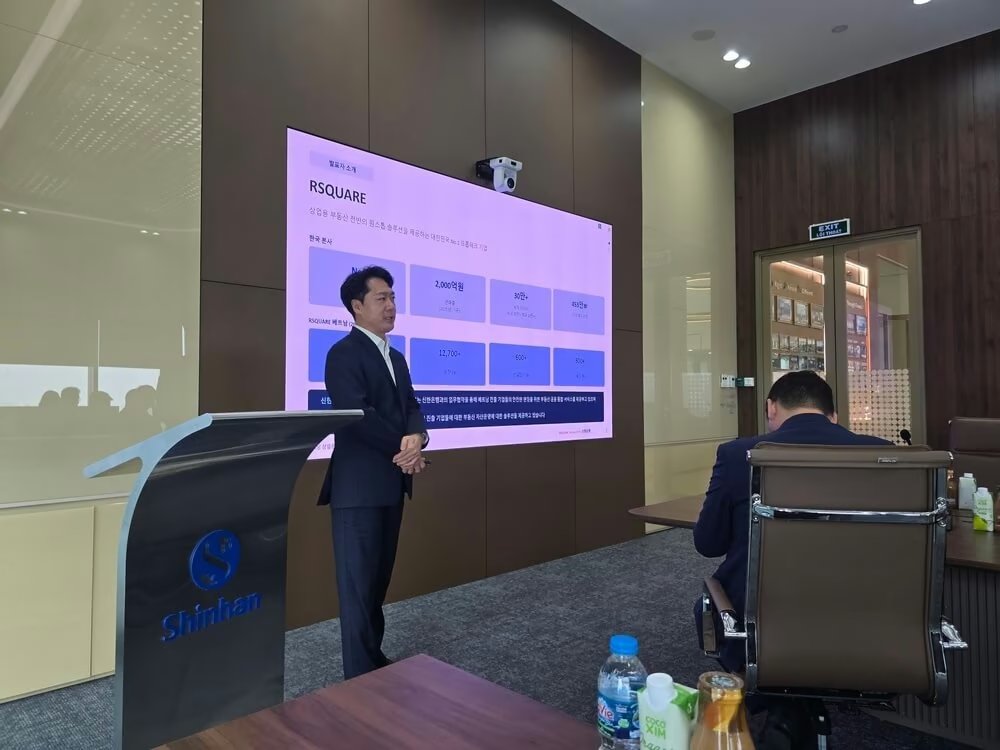
悖论:收入相差7至9倍,写字楼租金却几乎持平
韩国的收入是越南的数倍,但两地甲级写字楼的租金却几乎持平。韩国2026年人均GDP为37,412美元,而越南约为5,000美元,相差约7.5倍;月平均工资约为2,991美元,而越南约为340美元,相差约8.8倍(按1美元兑1,400韩元、1美元兑26,300越南盾的汇率假设)。
与此同时,胡志明市第1郡甲级写字楼的NOC(租金加管理费)达到64.7美元/m²,几乎与首尔江南(GBD)地区约70美元/m²的水平持平。作为参考,新韩金融集团持有的 THE METT 大楼的NOC约为53.2-55.2美元/m²。由此引出的问题是:为什么如此巨大的收入差距没有相应地拉低租金?
为什么存在这一悖论?审批机制与供应的差异
甲级写字楼供应有限,是租金居高不下的核心原因。差异在于两国的审批机制。在韩国,申请一旦满足法定要求,许可会在规定期限内下发。在越南,总体规划的批准流程属于行政审查事项,没有明确规定的办理期限,从而造成了供应上的结构性延迟。
演讲材料中指出了这种延迟的一些迹象:2022年,计划投资部提到胡志明市和河内各有约150个项目停滞;2021年守添土地拍卖之后,仍有8个地块在分批重新拍卖;2026年预计仅有一个新的甲级写字楼供应来源,即 The Kross(2026年第四季度)。换言之,尽管存在收入差距而租金仍然持平,反映出供应受到了开发与审批机制的制约。
甲级写字楼:江南(GBD)与胡志明市第1郡(CBD)
与江南相比,第1郡的甲级写字楼NOC几乎持平,但资本化率明显更高,空置率也更高。这一差异恰恰吸引了追求收益的投资者。
| 指标 | 首尔江南(GBD) | 胡志明市第1郡甲级(CBD) |
| NOC(租金+管理费) | 约70美元/m² | 64.7美元/m² |
| 空置率 | 4.7% | 16.7%(2024年达到20%的峰值,目前正在下降;2019年:2.5%) |
| 资本化率 | 4.28% | 6.00-7.00%(景气期:约4-5%) |
| 租金趋势(同比) | 甲级/Prime +6.3% | CBD 第1郡 +1.1%(守添 +3.1%;第7郡 +2.5%) |
较高的资本化率意味着,相比区域内其他城市,胡志明市基于资产价值的运营收益更具吸引力。根据亚洲城市甲级写字楼资本化率调查(2026年3月),胡志明市为6.00-7.00%,远高于首尔(3.75-4.65%)、新加坡(3.25-3.80%)、香港(3.00-4.25%)和东京(2.00-3.00%)。参考数据引自 Veyond Asia、Good Morning Vietnam Media、Inside Vina(引用 JLL)以及 CBRE 2026年第一季度。
正确理解胡志明市的空置率
胡志明市甲级写字楼的空置率并非结构性问题,而是反映了“暂时供应过剩、逐步消化”的阶段。在2019-2022年期间,平均空置率仅为2-5%。2024年甲级写字楼供应大幅增加,将空置率推高至约20%,但到2026年第一季度已降至13-17%。在同样的背景下,CBD 第1郡的租金涨幅(+1.1%)低于守添(+3.1%)和第7郡(+2.5%),部分原因是租户转向了有新增供应的区域。材料中还提出了一种预测情景——空置率降至约10%、租金每年上涨约7%——但这只是预测,并受利率因素影响。
关于定义,韩国的管理公司通常对甲级采用总建筑面积约10,000坪(33,000 m²)、每层约330坪的门槛;Prime 级为21层及以上,租金比甲级高约40%。越南尚未公布具体的建筑面积门槛,而是综合评估位置、技术系统、管理质量和租户构成。目前胡志明市GFA超过50,000 m²的大楼不足10栋,超过90,000 m²的有一栋,即 Marina IFC。
守添——“胡志明市的江南”
守添因其位置和供应角色而被比作“胡志明市的江南”。这是一个面向第1郡CBD、占地657公顷的国家规划区,相当于首尔汝矣岛地区(840公顷)面积的78%,并占2023年以来甲级写字楼新增供应的约90%。需要说明的是,“胡志明市的江南”是一种比较性定位说法,并非官方称谓。
THE METT 的案例是消化能力最清晰的证明。这栋甲级写字楼面积为28,000 m²,2023年竣工,新韩银行越南分行是其租户。出租率从10%(2024年初)上升到82%(2024年底),并在2026年8月达到97%,表明“新楼”并不一定意味着高空置风险。来自守添及周边地区九栋竞争楼宇的对比数据(RSQUARE内部数据库,2026年8月)进一步印证了这一观察:
| 楼宇 | 等级 | 竣工年份 | 租金(NOC 美元/m²) | 空置率 |
| The Mett | A | 2023 | 53.2-55.2 | 2.6% |
| The Hallmark | A | 2023 | 58.5 | 1.5% |
| Riverfront Financial Centre | A | 2023 | 64-65 | 5.1% |
| The Nexus | A | 2023 | 63.9-76.9 | 2.9% |
| IFC One Saigon | A | 2025 | 61-68 | 约50% |
| Sonatus Building | A | 2019 | 51.0 | 6.6% |
| Lim Tower 1 (9DTĐ) | B+ | 2013 | 31.5-46.5 | 10.8% |
| The Waterfront Saigon | B+ | 2017 | 42-47 | 0.0% |
| CJ Building | B+ | 2008 | 35.5 | 0.6% |
2023年竣工的五栋甲级写字楼空置率均低于10%。IFC One Saigon(2025年竣工,规模约120,000 m²,其中写字楼面积87,000 m²)作为新楼仍处于招租填充阶段,目前空置率约为50%。
工业地产:厂房租金接近,但土地价格差异巨大
就租赁方案而言,韩越两国的成本差距不大;但就购置土地自行开发的方案而言,越南的价格水平要低得多。越南标准厂房(RF)的租金因省份而异,约为5.1-5.5美元/m²/月(北宁5.5;海防5.3;兴安5.3;平阳5.3;同奈5.1),与韩国京畿道和忠清南道的典型工业园区(约5.2-7.0)相差不远。
主要差异在于工业用地价格。越南各省的平均地价约为160-250美元/m²(河内250;平阳248;隆安212;同奈182;海防176;北宁160),而韩国的官方分让价格要高出数倍——例如龙仁科技谷2号产业园区(京畿道)约为1,642美元/m²,南洞高科技产业园区(仁川)约为1,564美元/m²(按1美元=1,400韩元换算;来源:GH京畿道公社和LH韩国土地住宅公社)。这一差距反映了两国在产权执行风险上的差异。
三大区域的工业格局与行业分布
韩国投资高度集中在越南南北两端。根据KOTRA和FIA的数据,北部有5,068个项目,金额为465亿美元;南部有3,948个项目,金额为266亿美元;中部则相对较少,有518个项目,金额为78亿美元。
各区域的行业结构各不相同。北部在电子元器件与材料、塑料、纺织、钢铁和物流制造方面实力较强,拥有半导体产业集群(北宁-北江的 Amkor、Hana Micron、Foxconn)、电池(Samsung SDI、Vin ES)和汽车(Toyota、Honda、VinFast)。南部则集中于塑料、纺织、农林水产加工、钢铁和家用电器,知名韩国企业有 Samsung Electronics、Panasonic、Lotte Chemical,以及众多汽车零部件、制药和化工供应商,分布在平阳、同奈、隆安和巴地-头顿。
在越南设立工厂的成本与流程
企业主要有两种选择,二者在初始资金和时间周期上差异明显。以下数字是针对河内或胡志明市附近工业园区5,000 m²(约1,500坪)项目的示例性假设。
- 租赁厂房:初始费用约525,000美元,包括押金150,000美元(6个月)、预付租金75,000美元(3个月)以及内部装修300,000美元(5,000 m²厂房面积,单价60美元/m²)。设立法人实体并取得许可的时间约为5个月(设立实体2个月+办理许可3个月),法人实体设立后即可开始运营。
- 购买土地并新建:初始费用约3,570,000美元,包括工业园区土地1,800,000美元(1公顷地块,单价180美元/m²)、厂房建设1,750,000美元(5,000 m²厂房面积,单价350美元/m²)以及法人实体设立与许可20,000美元。办理许可和施工需要1年或更长时间。
新建工厂的流程包括9个步骤,历时约12个月,从签署MOU、登记IRC/ERC、签署正式买卖合同、选择承包商和设计、取得LURC(土地)、取得施工许可、动工,到取得竣工/消防验收许可以及包含建筑物在内的LURC。
转让工厂有两种方式。资产转让是变更资产所有人(变更LURC所有人),由工业区管理委员会批准,需要6个月或更长时间;其优势在于可以消除来自出售实体的隐性债务风险,也更容易找到买家,适合在越南律师事务所的协助下进行。资本转让(并购)是交易持有该不动产的实体的出资部分,由计划投资厅批准,需要4个月或更长时间;其优势在于手续更简单、行政干预程度更低,但更难找到买家。
韩国企业在越南持有写字楼:真实案例
一些韩国企业已通过各种形式在越南持有写字楼。典型的例子包括 THE METT(Khoi Phat Investment,属于新韩金融集团投资架构的一部分,2023年从 SonKim Land 手中收购该项目)、Diamond Plaza(乐天集团,最初由 POSCO E&C 开发,后来转让)、CJ Building(CJ Vietnam)、COBI Tower1(新建开发投资)以及 Lotte Eco Smart City(乐天约79%,Pha Dat 21%)。在河内有 Landmark72、Chamvit Tower 和 HITC。材料中提到的资产价值均为估算值。
收购在运营资产的案例很少,主要是由于越南法律对外商投资实体的房地产所有权存在限制。根据《宪法》第17条和《土地法》第43条,所有土地属于全民所有,由国家作为代表所有人;外国个人不能获得土地使用权,但以房地产经营为目的的FDI实体可以取得土地使用权、建设工程并按规定出租。即使是从事房地产经营的FDI实体,如果收购现有建筑,也不会自动获准将其出租给第三方。土地使用权期限通常为50年,特殊情况下可延长至70年,并且是从项目获批之时起算,而不是从买方受让之时起算。
企业应从哪里开始?
起点取决于企业的具体目标。对于写字楼租赁需求,确定细分等级(甲级/乙级)、区域(CBD 第1郡或守添)和预算是第一步。对于设立工厂的需求,在租赁厂房与购买土地新建之间做出选择,将决定初始资金和时间周期。对于资产持有需求,合适的法律架构是关键因素。RSQUARE 针对这三类需求提供免费咨询和一站式服务。
常见问题
胡志明市甲级写字楼的租金真的与首尔相当吗?在核心区域几乎持平。第1郡甲级写字楼的NOC达到64.7美元/m²,接近江南约70美元/m²的水平,尽管越南的平均收入低出许多倍。
守添值得考虑作为甲级写字楼的选址吗?值得考虑。该区域占2023年以来甲级写字楼新增供应的约90%,并展现出良好的消化能力,THE METT 出租率达到97%(2026年8月)即是例证。
FDI实体可以购买写字楼后再出租吗?不会自动获准。从事房地产经营的FDI实体收购现有建筑后,并不会自动获准将其出租给第三方;该权利会因投资形式和项目的法律依据而受到限制。
租赁厂房和自建厂房哪个更经济?取决于资金规模和时间周期。租赁的初始成本较低(约525,000美元),启动也更快(约5个月),而新建需要更多资金(约3,570,000美元),并且需要1年或更长时间。
越南写字楼租金悖论源于供应受审批机制的制约,而正是这一背景创造了区域投资者在首尔、新加坡或东京难以获得的收益机会。依托覆盖越南全境的写字楼和工业数据,RSQUARE 陪伴企业从细分等级和区域的选择,一直到完成法律程序。