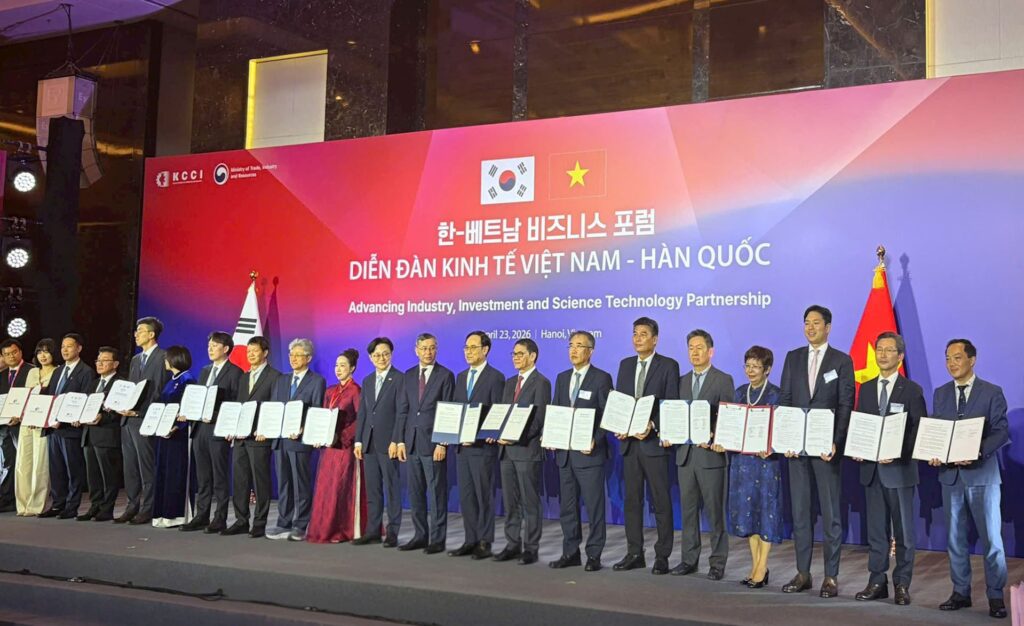
2026年9月17日、シンハン銀行ベトナムは、ベトナム市場の概況を紹介することを目的として、韓国の証券会社の専門家向けにブリーフィングイベントを開催しました。イベントの複数のセッションのうち、RSQUARE Vietnamの支店長であるシン・ジミン氏が、商業用不動産に関するプレゼンテーションセッションを担当しました。本記事では、そのプレゼンテーションの要点として、オフィス賃料のパラドックス、トゥーティエムの役割、工業市場の違い、そしてベトナムで工場を設立する際のコストとプロセスをまとめています。
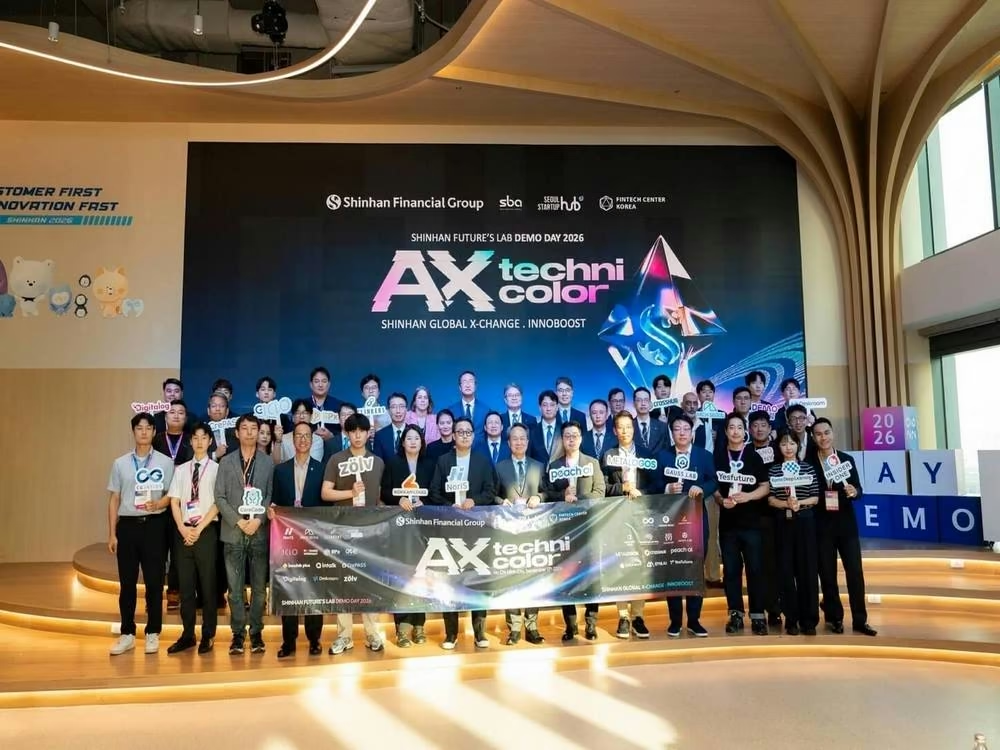
シンハン銀行のイベントとRSQUAREのプレゼンテーション
RSQUAREは、不動産市場の視点を提供するパートナーとしてこのイベントに参加しました。RSQUAREは2009年に設立された、売上高で韓国No.1のプロップテック企業であり、2021年にベトナム支店を開設しました。ベトナムでは、2万6,400棟以上のオフィスビル、1万2,700以上の工場、600以上の工業団地のデータベースを保有し、300社以上の法人顧客にサービスを提供しています。シンハン銀行との協力協定を通じて、RSQUAREはベトナム進出企業向けに、不動産と金融を一体化したサービスを提供しています。
シン・ジミン氏のプレゼンテーションは、韓国の投資家が驚きやすいパラドックスから始まり、オフィスおよび工業セクターの全体像と、実務上の実行オプションへと広がっていきました。
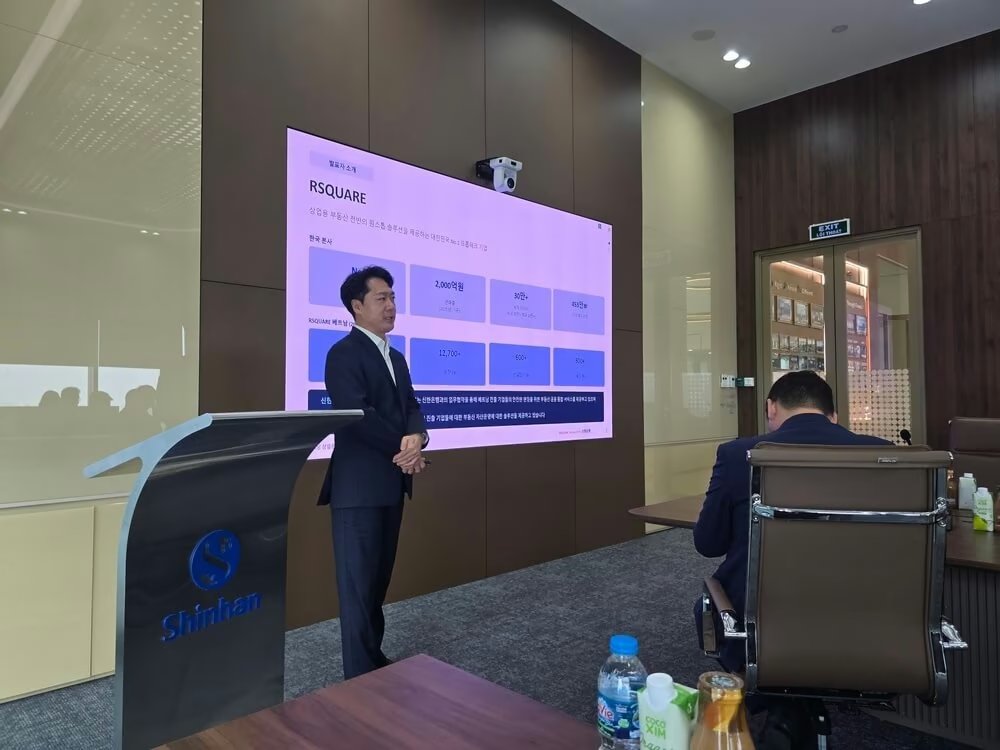
パラドックス:所得は7~9倍の差があるのに、オフィス賃料はほぼ同水準
韓国の所得はベトナムの何倍も高いにもかかわらず、両市場のグレードAオフィスの賃料はほぼ同水準です。韓国の2026年の一人当たりGDPは37,412米ドルで、ベトナムの約5,000米ドルと比べて約7.5倍の差があります。月平均給与は約2,991米ドルに対して約340米ドルで、約8.8倍の差があります(為替レートは1米ドル=1,400ウォン、1米ドル=26,300ドンと仮定)。
一方、ホーチミン市1区のグレードAオフィスのNOC(賃料と管理費の合計)は64.7米ドル/m²に達し、ソウルの江南(GBD)エリアの約70米ドル/m²の水準にほぼ並びます。参考までに、シンハン・フィナンシャルグループが所有するTHE METTビルのNOCは約53.2~55.2米ドル/m²です。ここで提起される疑問は、これほど大きな所得格差があるのに、なぜそれに応じて賃料が下がらないのか、という点です。
なぜこのパラドックスが存在するのか?許認可の仕組みと供給の違い
グレードAオフィスの供給が限られていることが、賃料が高止まりする核心的な理由です。その違いは、両国の許認可の仕組みにあります。韓国では、申請が法的要件を満たせば、所定の期間内に許可が下ります。ベトナムでは、マスタープランの承認プロセスは行政審査の問題であり、明確に定められた処理期間がないため、供給に構造的な遅れが生じています。
この遅れを示すいくつかの兆候が、プレゼンテーション資料で指摘されました。2022年には、計画投資省がホーチミン市とハノイにそれぞれ約150件のプロジェクトが停滞していると言及しています。2021年のトゥーティエムの土地オークション後、8区画の土地が現在も数回に分けて再オークションされています。そして2026年に予定されているグレードAオフィスの新規供給は、The Kross(2026年第4四半期)の1件のみです。つまり、所得格差があるにもかかわらず賃料が同水準であることは、開発および承認の仕組みによって供給が制約されていることを反映しています。
グレードAオフィス:江南(GBD)とホーチミン市1区(CBD)
江南と比較すると、1区のグレードAオフィスはNOCがほぼ同水準である一方、キャップレートは大幅に高く、空室率も高くなっています。まさにこの違いが、利回りを求める投資家を引きつけています。
| 指標 | ソウル・江南(GBD) | ホーチミン市1区 グレードA(CBD) |
| NOC(賃料+管理費) | 約70米ドル/m² | 64.7米ドル/m² |
| 空室率 | 4.7% | 16.7%(2024年に20%でピークとなり、現在は低下中。2019年:2.5%) |
| キャップレート | 4.28% | 6.00~7.00%(好調期:約4~5%) |
| 賃料動向(前年比) | グレードA/プライム +6.3% | CBD 1区 +1.1%(トゥーティエム +3.1%、7区 +2.5%) |
キャップレートが高いということは、地域内の他都市と比べて、ホーチミン市では資産価値に対する運用利回りがより魅力的であることを意味します。アジア都市のグレードAオフィスのキャップレート調査(2026年3月)によると、ホーチミン市は6.00~7.00%で、ソウル(3.75~4.65%)、シンガポール(3.25~3.80%)、香港(3.00~4.25%)、東京(2.00~3.00%)を大きく上回っています。参考数値は、Veyond Asia、Good Morning Vietnam Media、Inside Vina(JLLを引用)、およびCBRE 2026年第1四半期から引用しています。
ホーチミン市の空室率を正しく理解する
ホーチミン市のグレードAの空室率は構造的なものではなく、「一時的な供給過剰と段階的な吸収」の局面を反映したものです。2019~2022年の期間、平均空室率はわずか2~5%でした。2024年にグレードAの供給が大きく増加したことで、空室率は約20%まで上昇しましたが、2026年第1四半期までに13~17%へと低下しました。同じ状況の中で、CBD 1区の賃料上昇率(+1.1%)がトゥーティエム(+3.1%)や7区(+2.5%)より低かったのは、テナントが新規供給のあるエリアへ移ったことが一因です。資料には、空室率が約10%まで低下し、賃料が年約7%上昇するという予測シナリオも示されていますが、これはあくまで予測であり、金利要因の影響を受けます。
定義に関しては、韓国の管理会社は通常、グレードAの基準として延床面積約10,000坪(33,000 m²)、1フロアあたり約330坪の閾値を用いています。プライムグレードは21階以上で、賃料はグレードAより約40%高くなります。ベトナムでは具体的な床面積の閾値は公表されておらず、立地、技術設備、管理品質、テナント構成を総合的に評価します。ホーチミン市には現在、GFAが50,000 m²を超えるビルが10棟未満あり、90,000 m²を超えるビルはMarina IFCの1棟です。
トゥーティエム:「ホーチミン市の江南」
トゥーティエムは、その立地と供給における役割から、「ホーチミン市の江南」に例えられています。ここは1区のCBDに面した657ヘクタールの国家計画区域で、ソウルの汝矣島地区(840ヘクタール)の面積の78%に相当し、2023年以降のグレードAオフィスの新規供給の約90%を占めています。なお、「ホーチミン市の江南」という呼び方は比較上のポジショニングを表す言葉であり、公式な呼称ではありません。
THE METTの事例は、吸収力を最も明確に示す証拠です。このグレードAオフィスビルは延床面積28,000 m²で2023年に竣工し、シンハン銀行ベトナムがテナントとして入居しています。入居率は10%(2024年初頭)から82%(2024年末)へ上昇し、97%(2026年8月)に達しました。これは、「新築」であることが必ずしも高い空室リスクを意味しないことを示しています。トゥーティエムおよび周辺エリアにある競合ビル9棟の比較データ(RSQUARE社内データベース、2026年8月)も、この見方を裏付けています。
| ビル | グレード | 竣工年 | 賃料(NOC 米ドル/m²) | 空室率 |
| The Mett | A | 2023 | 53.2-55.2 | 2.6% |
| The Hallmark | A | 2023 | 58.5 | 1.5% |
| Riverfront Financial Centre | A | 2023 | 64-65 | 5.1% |
| The Nexus | A | 2023 | 63.9-76.9 | 2.9% |
| IFC One Saigon | A | 2025 | 61-68 | 約50% |
| Sonatus Building | A | 2019 | 51.0 | 6.6% |
| Lim Tower 1 (9DTĐ) | B+ | 2013 | 31.5-46.5 | 10.8% |
| The Waterfront Saigon | B+ | 2017 | 42-47 | 0.0% |
| CJ Building | B+ | 2008 | 35.5 | 0.6% |
2023年に竣工したグレードAの5棟は、いずれも空室率が10%未満です。IFC One Saigon(2025年竣工、規模は約120,000 m²、うちオフィス面積87,000 m²)は、新築ビルとしてまだ入居が進んでいる段階にあり、現在の空室率は約50%です。
工業用不動産:工場賃料は近いが、土地価格は大きく異なる
賃貸という選択肢では、韓国とベトナムのコスト差は大きくありません。しかし、土地を取得して自社開発するという選択肢では、ベトナムの価格水準は大幅に低くなります。ベトナムのレディメイド工場(RF)の賃料は、省によって異なりますが月額約5.1~5.5米ドル/m²の範囲です(バクニン5.5、ハイフォン5.3、フンイエン5.3、ビンズオン5.3、ドンナイ5.1)。これは、韓国の京畿道や忠清南道の一般的な工業団地(約5.2~7.0)とあまり変わりません。
大きな違いは工業用地の価格にあります。ベトナムの省別の平均地価は約160~250米ドル/m²(ハノイ250、ビンズオン248、ロンアン212、ドンナイ182、ハイフォン176、バクニン160)ですが、韓国の公式分譲価格は何倍も高く、たとえば龍仁テクノバレー第2産業団地(京畿道)は約1,642米ドル/m²、南洞ハイテク産業団地(仁川)は約1,564米ドル/m²です(1米ドル=1,400ウォンで換算。出典:GH京畿道住宅都市公社およびLH韓国土地住宅公社)。この差は、両国における財産権の執行リスクの違いを反映しています。
3地域の工業の全体像と業種分布
韓国企業の投資は、国の両端に大きく集中しています。KOTRAとFIAのデータによると、北部は5,068件・465億米ドル、南部は3,948件・266億米ドルである一方、中部は518件・78億米ドルと小規模です。
業種構成は地域によって異なります。北部は、電子部品・素材、プラスチック、繊維、鉄鋼、物流の製造に強く、半導体クラスター(バクニン~バクザンのAmkor、Hana Micron、Foxconn)、バッテリー(Samsung SDI、Vin ES)、自動車(Toyota、Honda、VinFast)が集積しています。南部は、プラスチック、繊維、農林水産加工、鉄鋼、家電に重点を置いており、Samsung Electronics、Panasonic、Lotte Chemicalなどの著名な韓国企業や、多くの自動車部品、医薬品、化学品のサプライヤーが、ビンズオン、ドンナイ、ロンアン、バリア=ブンタウに分布しています。
ベトナムで工場を設立する際のコストとプロセス
企業には主に2つの選択肢があり、初期資本とスケジュールが明確に異なります。以下の数値は、ハノイまたはホーチミン市近郊の工業団地における5,000 m²(約1,500坪)のプロジェクトを想定した例示的な前提です。
- 工場を賃借する場合:初期費用は約525,000米ドルで、内訳は敷金150,000米ドル(6か月分)、前払い賃料75,000米ドル(3か月分)、内装工事300,000米ドル(工場面積5,000 m²に対し単価60米ドル/m²)です。法人設立およびライセンス取得までの期間は約5か月(法人設立に2か月+ライセンス取得に3か月)で、法人が設立された時点で事業を開始できます。
- 土地を購入して新築する場合:初期費用は約3,570,000米ドルで、内訳は工業団地の土地1,800,000米ドル(1ヘクタールの区画に対し単価180米ドル/m²)、工場建設1,750,000米ドル(工場面積5,000 m²に対し単価350米ドル/m²)、法人設立およびライセンス取得20,000米ドルです。ライセンス取得と建設には1年以上かかります。
新規工場を設立するプロセスは9つのステップから成り、約12か月かけて、MOUの締結、IRC/ERCの登録、正式な売買契約の締結、施工業者と設計の選定、LURC(土地)の受領、建設許可の取得、着工を経て、竣工・消防許可、および建物を含むLURCの受領に至ります。
工場を譲渡する場合には、2つの方法があります。資産譲渡は、資産の所有者を変更する(LURCの名義を変更する)ものであり、工業団地管理委員会によって承認され、6か月以上かかります。その利点は、売り手法人の簿外債務リスクを排除でき、買い手を見つけやすいことで、ベトナムの法律事務所の支援を受けるのに適しています。資本譲渡(M&A)は、不動産を所有する法人の出資持分を取引するものであり、計画投資局によって承認され、4か月以上かかります。その利点は、手続きがより簡単で行政の介入の度合いが低いことですが、買い手を見つけるのはより難しくなります。
ベトナムでオフィスを所有する韓国企業:実際の事例
多くの韓国企業が、さまざまな形態でベトナムのオフィスを所有してきました。代表的な例としては、THE METT(シンハン・フィナンシャルグループの投資スキームの一部であるKhoi Phat Investmentが、2023年にSonKim Landからプロジェクトを取得)、Diamond Plaza(Lotteグループ。当初はPOSCO E&Cが開発し、その後譲渡)、CJ Building(CJ Vietnam)、COBI Tower1(新規開発投資)、Lotte Eco Smart City(Lotte約79%、Pha Dat 21%)があります。ハノイにはLandmark72、Chamvit Tower、HITCがあります。資料に記載されている資産価値は推定値です。
稼働中の資産を取得した事例が少ないのは、主に、ベトナムの法律における外国投資事業体の不動産所有権に対する制限によるものです。憲法第17条および土地法第43条により、すべての土地は国民全体に属し、国が代表所有者となります。外国人個人は土地使用権を取得できませんが、不動産事業を目的とするFDI事業体は、土地使用権を取得し、建造物を建設し、規定に従って賃貸することができます。不動産事業を行うFDI事業体であっても、既存の建物を取得した場合、自動的に第三者へ賃貸することが認められるわけではありません。土地使用権の期間は通常50年で、特別な場合には最長70年まで延長可能であり、買い手が譲渡を受けた時点ではなく、プロジェクトが承認された時点から起算されます。
企業はどこから始めるべきか?
出発点は、企業の具体的な目標によって異なります。オフィス賃借のニーズであれば、セグメント(グレードA/B)、エリア(CBD 1区またはトゥーティエム)、予算を決めることが最初のステップです。工場設立のニーズであれば、工場を賃借するか、土地を購入して新築するかの選択が、初期資本とスケジュールを左右します。資産所有のニーズであれば、適切な法的スキームが鍵となります。RSQUAREは、これら3つのニーズすべてに対して、無料のご相談とワンストップサービスを提供しています。
よくある質問
ホーチミン市のグレードAオフィスの賃料は、本当にソウルと同水準ですか?中心エリアではほぼ同水準です。1区のグレードAのNOCは64.7米ドル/m²に達し、ベトナムの平均所得が何倍も低いにもかかわらず、江南の約70米ドル/m²の水準に近づいています。
グレードAオフィスとして、トゥーティエムは検討に値しますか?検討に値します。このエリアは2023年以降のグレードA新規供給の約90%を占めており、THE METTが入居率97%(2026年8月)に達した例が示すように、良好な吸収力を示しています。
FDI事業体はオフィスを購入して再賃貸できますか?自動的にはできません。不動産事業を行うFDI事業体が既存の建物を取得しても、自動的に第三者へ賃貸することが認められるわけではありません。この権利は、投資形態やプロジェクトの法的根拠によって制限されます。
工場は賃借と建設のどちらが経済的ですか?資本規模とスケジュール次第です。賃借は初期費用が低く(約525,000米ドル)、立ち上げも早い(約5か月)一方、新築はより大きな資本(約3,570,000米ドル)が必要で、1年以上かかります。
ベトナムのオフィス賃料のパラドックスは、承認の仕組みによって供給が制約されていることに由来しており、まさにその状況が、ソウル、シンガポール、東京では地域の投資家が得にくい利回りの機会を生み出しています。RSQUAREは、ベトナム全土をカバーするオフィスおよび工業のデータを基盤に、セグメントやエリアの選定から法的手続きの完了まで、企業に寄り添います。