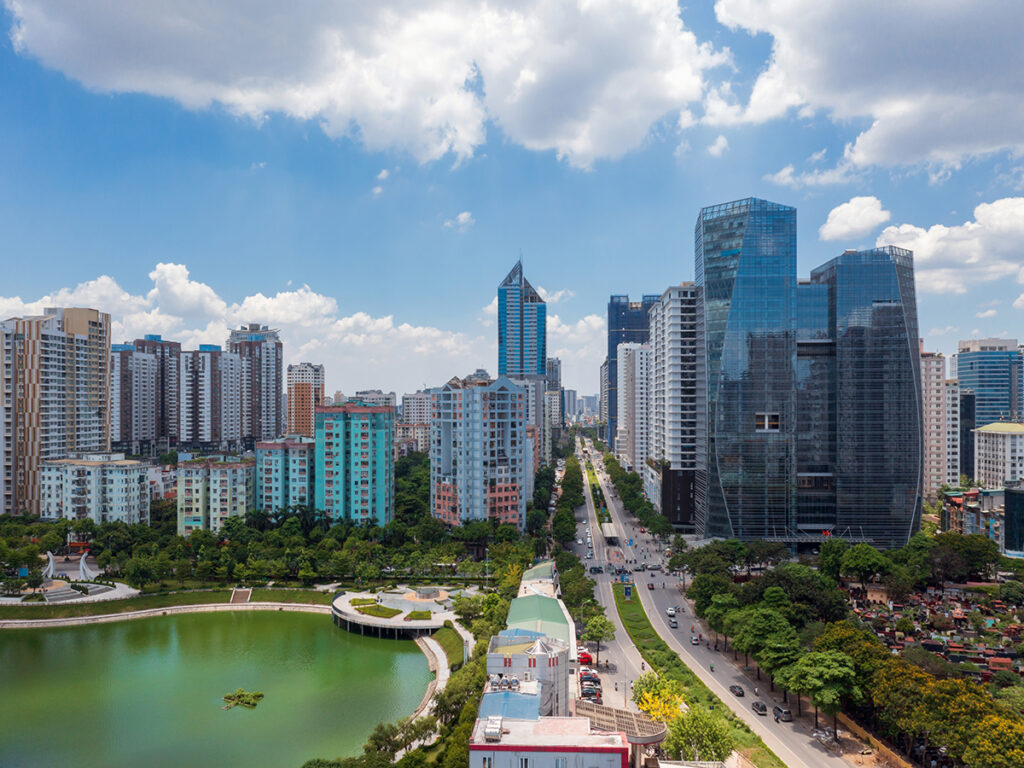
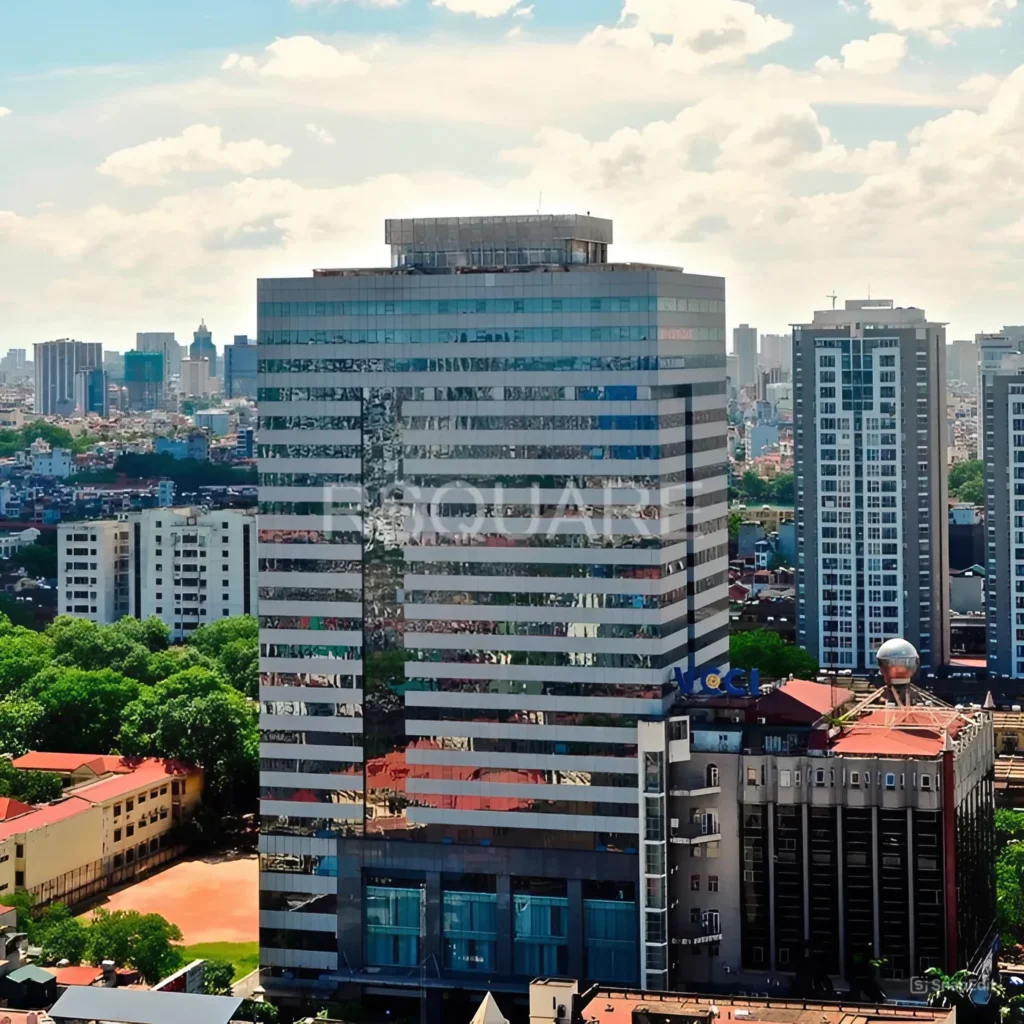
2026年上半期が終わり、ホーチミン市とハノイのオフィス賃貸市場には、二極化がますます鮮明になる状況が見られます。ホーチミン市が、安定した供給と中心部での高い稼働率を背景に成熟市場としての地位を確固たるものにしている一方、ハノイでは新規供給が急増する局面に入っており、特に西部エリアのグレードAセグメントでその傾向が顕著です。
この対照的な動きは、賃料水準や需給バランスに影響を与えるだけでなく、2大都市でのオフィス選びにおいて企業に戦略的な課題を突きつけています。
2026年第2四半期の賃料動向:明確な階層化
両都市の供給面での二極化は、2026年第2四半期の募集賃料水準に直接影響を及ぼしました。ホーチミン市は賃料の上限と変動幅で優位に立つ一方、ハノイではホアンキエム中心部と、より賃料の低い西部エリアとの間で明確な階層化が見られます。
ホーチミン市エリア:
| 区 | 平均賃料 | 変動幅 |
| 1区 | $45.6 | $19.8 – $72 |
| 2区 | $43.0 | $28.5 – $57.5 |
| 3区 | $33.2 | $22 – $46.5 |
| ビンタイン区 | $30.0 | $22 – $34.5 |
| タンビン区 | $22.6 | $14.7 – $36 |
ハノイエリア:
| 区 | 平均賃料 | 変動幅 |
| ホアンキエム区 | $35.4 | $10.4 – $49 |
| バクトゥーリエム区 | $27.8 | $20.3 – $33.8 |
| バーディン区 | $26.0 | $12.5 – $45 |
| ドンダー区 | $22.4 | $11.8 – $43 |
| カウザイ区 | $19.5 | $10 – $29 |
| ナムトゥーリエム区 | $17.6 | $13.2 – $30 |
データによると、1区は市場で最も賃料の変動幅が広いエリアで、19.8米ドルから72米ドル/m²にわたっています。この大きな開きは、2つの商品グループの明確な境界線を示しています。すなわち、何年も前から稼働しているグレードBのビルと、一等地に立地する高級グレードAのタワーです。
全体として、ホーチミン市中心部の平均賃料は現在45.6米ドルで、ハノイの同等エリア(35.4米ドル)より29%高くなっています。この差は数四半期にわたって維持されており、南部のオフィス市場の内在的な需要が極めて強いことを示しています。
中心部のコスト面での障壁と、近隣の区における質の高い供給の登場が相まって、オフィス移転の波を引き起こしました。従来の立地に固定されるのではなく、多くの企業が中心部から離れた場所へ積極的に移転しています。これは、予算の最適化という課題を解決しつつ、現代的な職場環境へのアップグレードも実現する現実的な戦略です。
重点セグメントの読み解きとエリア別の移転トレンド
2大都市のオフィス市場は、単なる需給関係を反映しているだけでなく、企業の職場移転戦略も明確に示しています。ホーチミン市の1区、3区、ビンタイン区、ハノイのカウザイ区、バーディン区、ドンダー区という6つの重点エリアを見てみましょう。
ホーチミン市:一等地か、合理的なコストかの選択
1. 1区 – 金融の中心地と限られた供給という課題
1区は引き続き、市場全体の中核的な商業・金融の中心地としての役割を担っています。このエリアの決定的な特徴は、新規オフィスプロジェクトのための用地がほぼ枯渇していることです。グレードAの供給は希少で、稼働率も常に高水準にあるため、ビルオーナーは大きな交渉上の優位性を握っています。その結果、中心部の賃料水準は、全体的な価格調整圧力のもとでも安定的に保たれています。
しかし、1区の市場内部では明確な階層化が見られます。賃料の幅が広い(19.8米ドルから72米ドル/m²)ことから、テナントは大きな競争上の境界線を感じることができます。築年数の古いグレードB・Cのビルがテナントを引き留めるためにリニューアルへの圧力を受け始めている一方で、好立地にある高品質な物件には依然として非常に大きな実需があります。
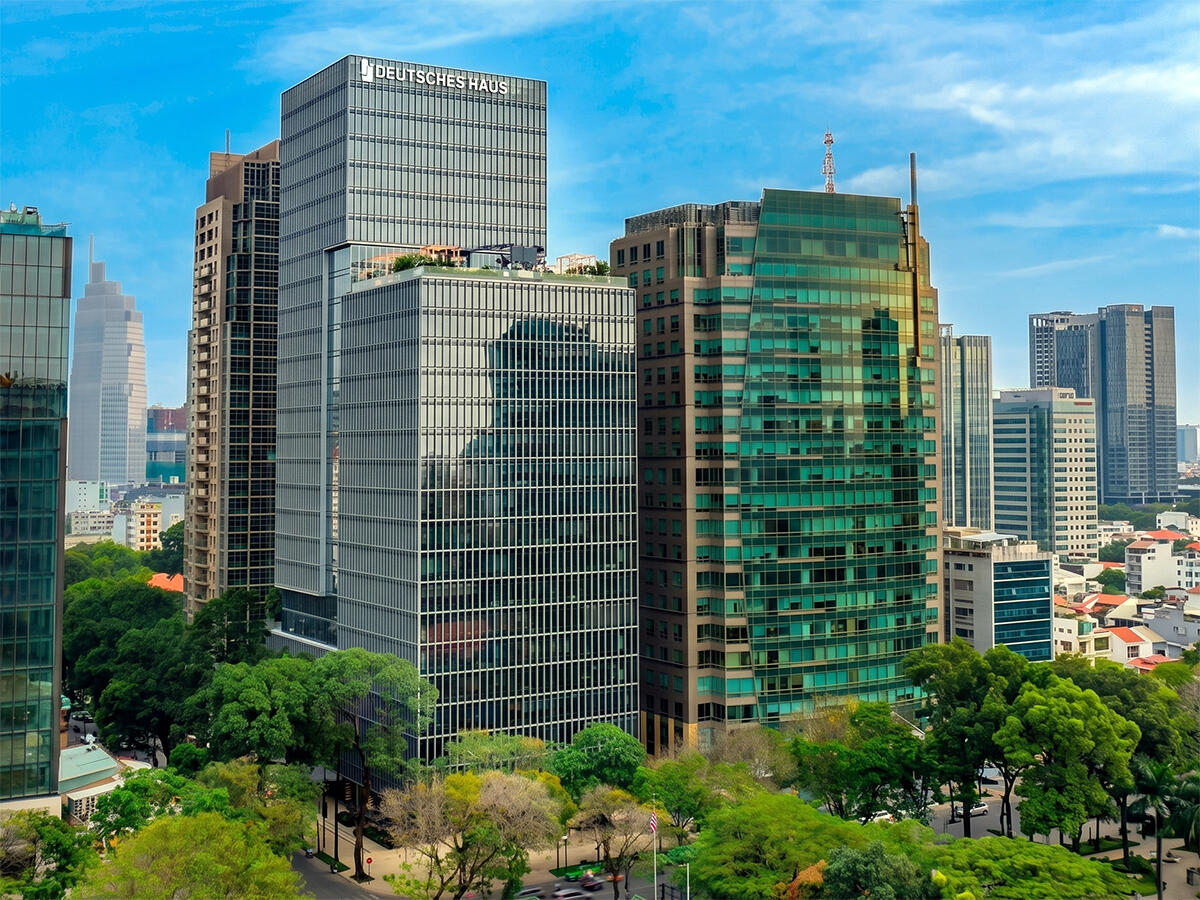
Deutsches Haus、Lim Tower 3、Riverbank Placeといった代表的なビルの存在は、その典型的な例です。このエリアは今後も、金融機関、銀行、多国籍企業の優先的な選択肢であり続けます。
2. 3区 – 中心部近郊エリアと企業を惹きつける注目スポット
3区は非常に印象的な稼働率を記録しています。単なる隣接エリアという概念を超え、市場における戦略的価値を持つ中心部近郊エリアです。中心部に隣接する立地により、3区では信頼性が高くプロフェッショナルなビジネス拠点を構えつつ、運営予算を大幅に最適化することができます。このエリアは、1区のような高額な「立地プレミアム」を負担することなく、質の高い職場空間を確保するという課題への優れた答えです。
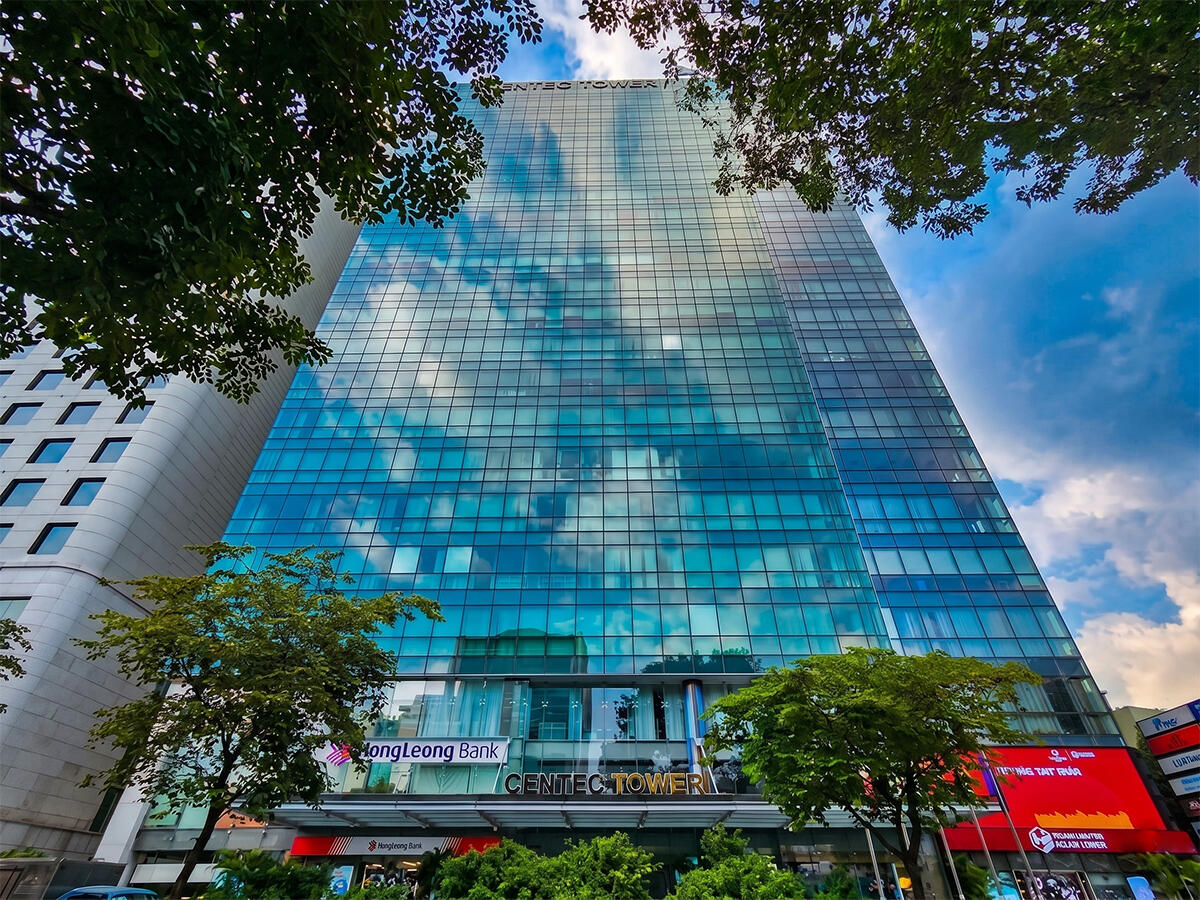
このエリアの魅力は、Pearl 5、Centec Tower、そして特にHalo Building Signatureといった代表的なプロジェクトに表れています。これらは短期間でほぼ満室に近い稼働率を達成し、区全体の空室率を大きく押し下げることに貢献しました。
これは「真の価値を求める移転」というトレンドを明確に裏付けるシグナルです。テナントはコストを抑えるために視野を中心部近郊へと積極的に広げながらも、交通ネットワークと商業施設へのアクセスは完全に確保しているのです。
3. ビンタイン区 – 東の玄関口と事業拡大を目指す企業の移転先
ビンタイン区は、玄関口という立地と、東西を結ぶ交通インフラの整備(特にメトロ路線)から直接恩恵を受けています。1区の中心部に隣接し、トゥードゥック市へ直結する立地により、このエリアは企業の移動や取引のニーズによく応えています。
立地面の優位性に加え、ビンタイン区のオフィスの特徴は、川を望む開放的な景観を備えたオープンなスペース設計です。この要素は、職場環境の向上と従業員のウェルビーイングへの配慮というニーズに実用的に応えており、多くの企業が人事方針に取り入れつつある基準です。
Pearl Plaza、CII Tower、Opal Towerといった代表的なプロジェクトは、グレードA水準に近い質の高い供給と、広い床面積を提供しています。人員規模の拡大を必要とするIT、ロジスティクス、日用消費財(FMCG)の各業種に適した選択肢です。ここでは、現代的でプロフェッショナルな職場へとアップグレードしながら、運営コストを合理的な水準に維持することができます。
ハノイ:供給の二極化と各エリアの優位性
1. バーディン区 – 西部のグレードA基準をリードするエリア
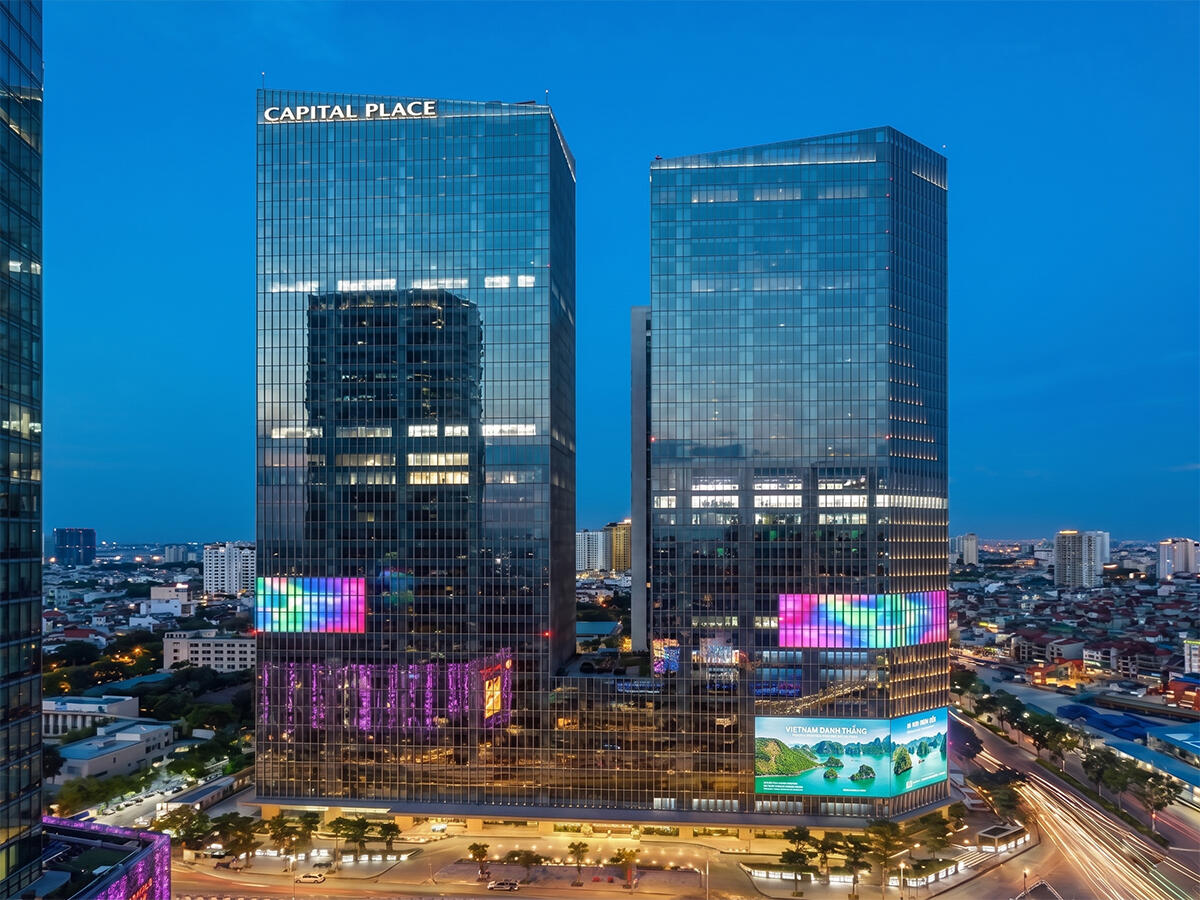
バーディン区は、ハノイ西部をけん引するグレードAオフィスの集積地としての地位を維持しています。この区の特有の強みは、中央省庁エリアと主要な商業幹線道路が交わる立地にあることです。ホアンキエム中心部での希少性とは異なり、バーディン区の供給は当期において安定的に拡大しており、テナントの選択肢が増え、契約交渉における優位性も高まっています。
Capital Place Lieu Giai、Lotte Center Hanoi、Daeha Business Centreといった大規模プロジェクトは、大使館、NGO、金融機関、外資系ファンドといった特定のテナント層にとって引き続きおなじみの拠点です。これらの顧客層に対し、バーディン区は、セキュリティ、ビル管理の質、そして政府機関への移動の利便性という厳しい要件を満たしています。
2. カウザイ区 – 豊富な供給とIT業種の移転先
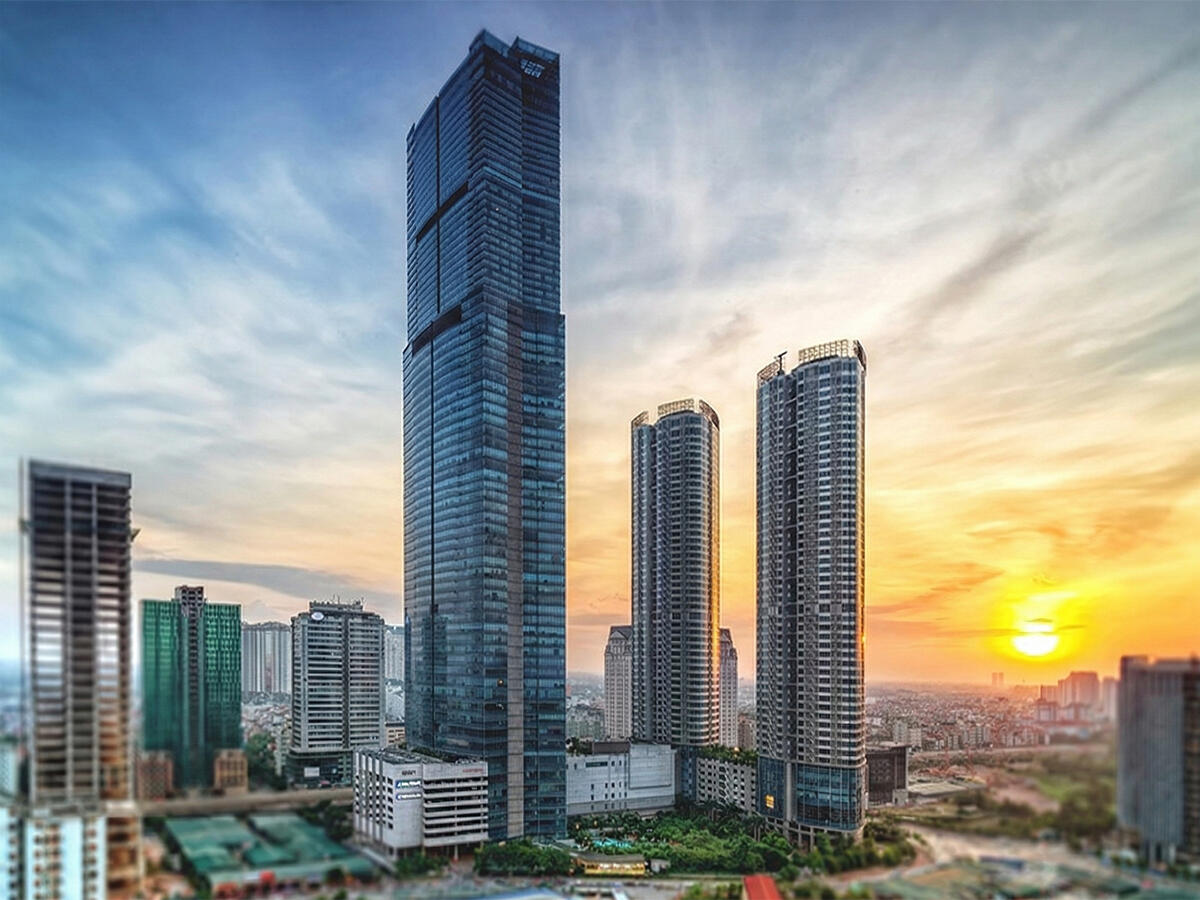
市場で最も豊富な物件数を誇るカウザイ区は、面積と賃料コストの両面で柔軟な選択肢を提供するエリアです。ここにある多くのビルは基準階面積が大きいのが特徴で、同一フロアで連続した職場空間を構築するのに非常に便利です。
CMC Tower、789 Office Building、そしてファムフン通り沿いにある目玉のKeangnam Landmark 72など、プロフェッショナルに運営されているプロジェクトが集まるこのエリアには、明確な企業コミュニティが徐々に形成されてきました。現在は、IT、通信、ソフトウェア企業が集中する移転先となっています。これらの業種は従業員数が非常に多いという特性があるため、カウザイ区の豊富な供給により、広い面積を確保しつつ、従業員一人当たりの平均コストを厳しく管理することが容易になります。
3. ドンダー区 – ミドルグレードのセグメントで、運営部門に最適な選択肢
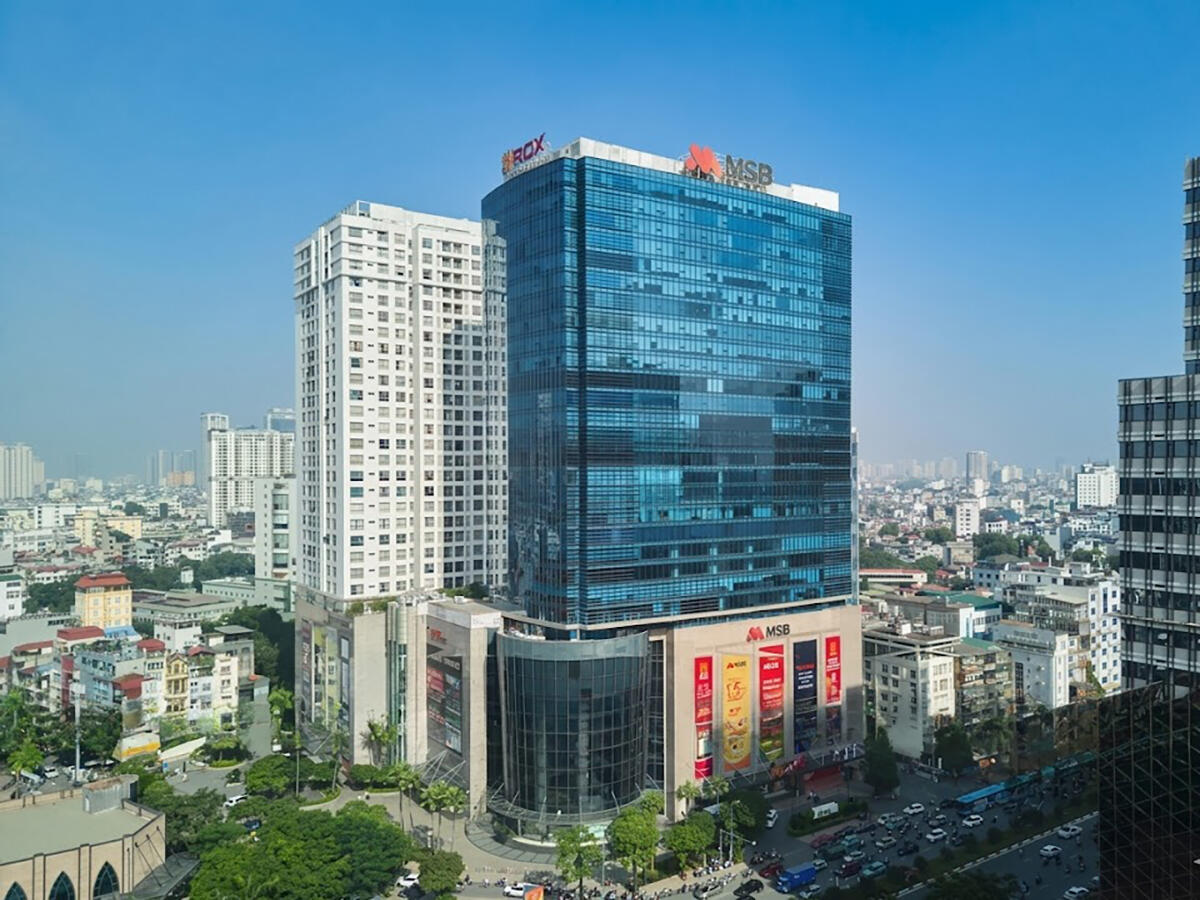
旧中心部(ホアンキエム区)と西部の新開発エリアをつなぐ要所に位置するドンダー区は、市内の交通ネットワークの面で大きな強みがあります。この利点により、従業員は周辺の多くの居住エリアから通勤しやすく、社内の人材採用と定着を支える実用的な要素となっています。
ROX Tower Hanoi(54A Nguyen Chi Thanh)、Eurowindow Building、IDMC Lang Haといったプロジェクトは、建築品質が良好で、賃料体系は中程度の水準です。この特性から、ドンダー区の物件は、商社、バックオフィス部門、あるいはビルのイメージをそれほど高級に位置づける必要はないものの、安定して通勤しやすいオフィスを求める企業に選ばれる傾向があります。
2026年上半期の市場トレンドと視点:テナント需要が市場の構図を左右する
賃料や供給の変化の裏にあって、現在の市場に最も大きな影響を与えているのは、テナントの考え方の変化です。市場の実態を見ると、企業、特に大企業は、次の4つの主要トレンドに沿ってオフィス選びの基準を再構築しています。
1. 従業員体験を最優先に
- 従業員の満足度と職場環境は、物件を決める最大の要因となっており(84%)、ビルのイメージ(24%)やデベロッパーの評判(4%)を上回っています。
- ほとんどの企業(92%)が、共用の協働スペース(コラボレーションスペース)の設計こそが、企業文化の醸成と生産性向上のための最善の方法だと考えています。
- 現在のテナントは、オフィスを単なる取引のための所在地ではなく、優秀な人材を惹きつけ、定着させるための実用的なツールと捉えています。
2. グリーンスペースと実際の運営品質を重視
- 74%もの企業がグリーンビルディングを優先的に探しているものの、最も高く評価される基準は非常に基本的で実用的なものです。空気の質(72%)、24時間365日のセキュリティシステム(72%)、非常用電源(68%)です。このことから、凝りすぎた設備に投資するよりも、ビルオーナーは基本的なインフラ管理をしっかり行い、安定した職場環境を維持するだけで、大きな競争優位を築けることが分かります。
3. 柔軟なスペースと通勤しやすい立地への要求
- AIの活用は47%の企業の働き方を変えつつあり(主にデータ分析において)、レイアウト変更や縮小・拡大が容易な職場空間へのニーズが高まっています。
- さらに、42%の企業が、従業員の通勤のしやすさが立地の決定に直接影響すると回答しています。
- 75%のテナントが公共交通機関の利便性を重視しているため、幹線道路やメトロ路線に近いビルは、テナントを惹きつける上で非常に大きな強みを持っています。
4. 空間品質のアップグレードのトレンド(Flight-to-Quality)
- 上記3つの要因が、明確な共通トレンドを後押ししています。企業は古いグレードB・Cのビルから離れ、より現代的なグレードA、A+の空間へとアップグレードしつつあります。
- 新規供給が豊富でテナントが価格交渉をしやすい市場であっても、最終的な契約の決定は、常に良好な職場環境を備え、グリーンに配慮し、プロフェッショナルに運営されているビルが優先されます。
2026年第2四半期のオフィス市場の全体像を振り返ると、構図が根本的に変化したことが明確に分かります。もはやビルオーナーだけが有利な市場ではありません。ハノイとホーチミン市の供給の顕著な二極化、厳格化するESG基準からの圧力の高まり、そして従業員体験への期待の高まりにより、主導権は正式にテナントの側へ移りました。
賃料は依然として予算の中で大きな項目です。しかし、「Flight-to-Quality」の潮流という現実は、重要な教訓を示しています。真の価値は最も安い賃料を探すことにあるのではなく、生産性を高め、人材を定着させることができる適切な職場空間を選ぶことにあるのです。
御社の戦略が、1区やバーディン区のような金融の中心区にとどまることであれ、コスト最適化のためにカウザイ区や3区のような中心部近郊エリアを目指すことであれ、今こそ行動に移す「絶好の機会」です。
従来の賃料水準での契約更新を急がないでください。運営予算全体を見直し、主体的に要望を交渉の場に出すときが来ました。
では、御社は次回の賃貸サイクルに向けた交渉に十分なデータと根拠をお持ちでしょうか? ぜひ今すぐRSQUAREの専門家チームにご連絡いただき、詳細な賃料コスト評価と、今四半期に最も魅力的な優遇条件を提示しているビルの最新リストをご入手ください。