2026年3月 ベトナム産業用不動産ガイド

南部の主要高速道路ルートを完成させる最後のピース

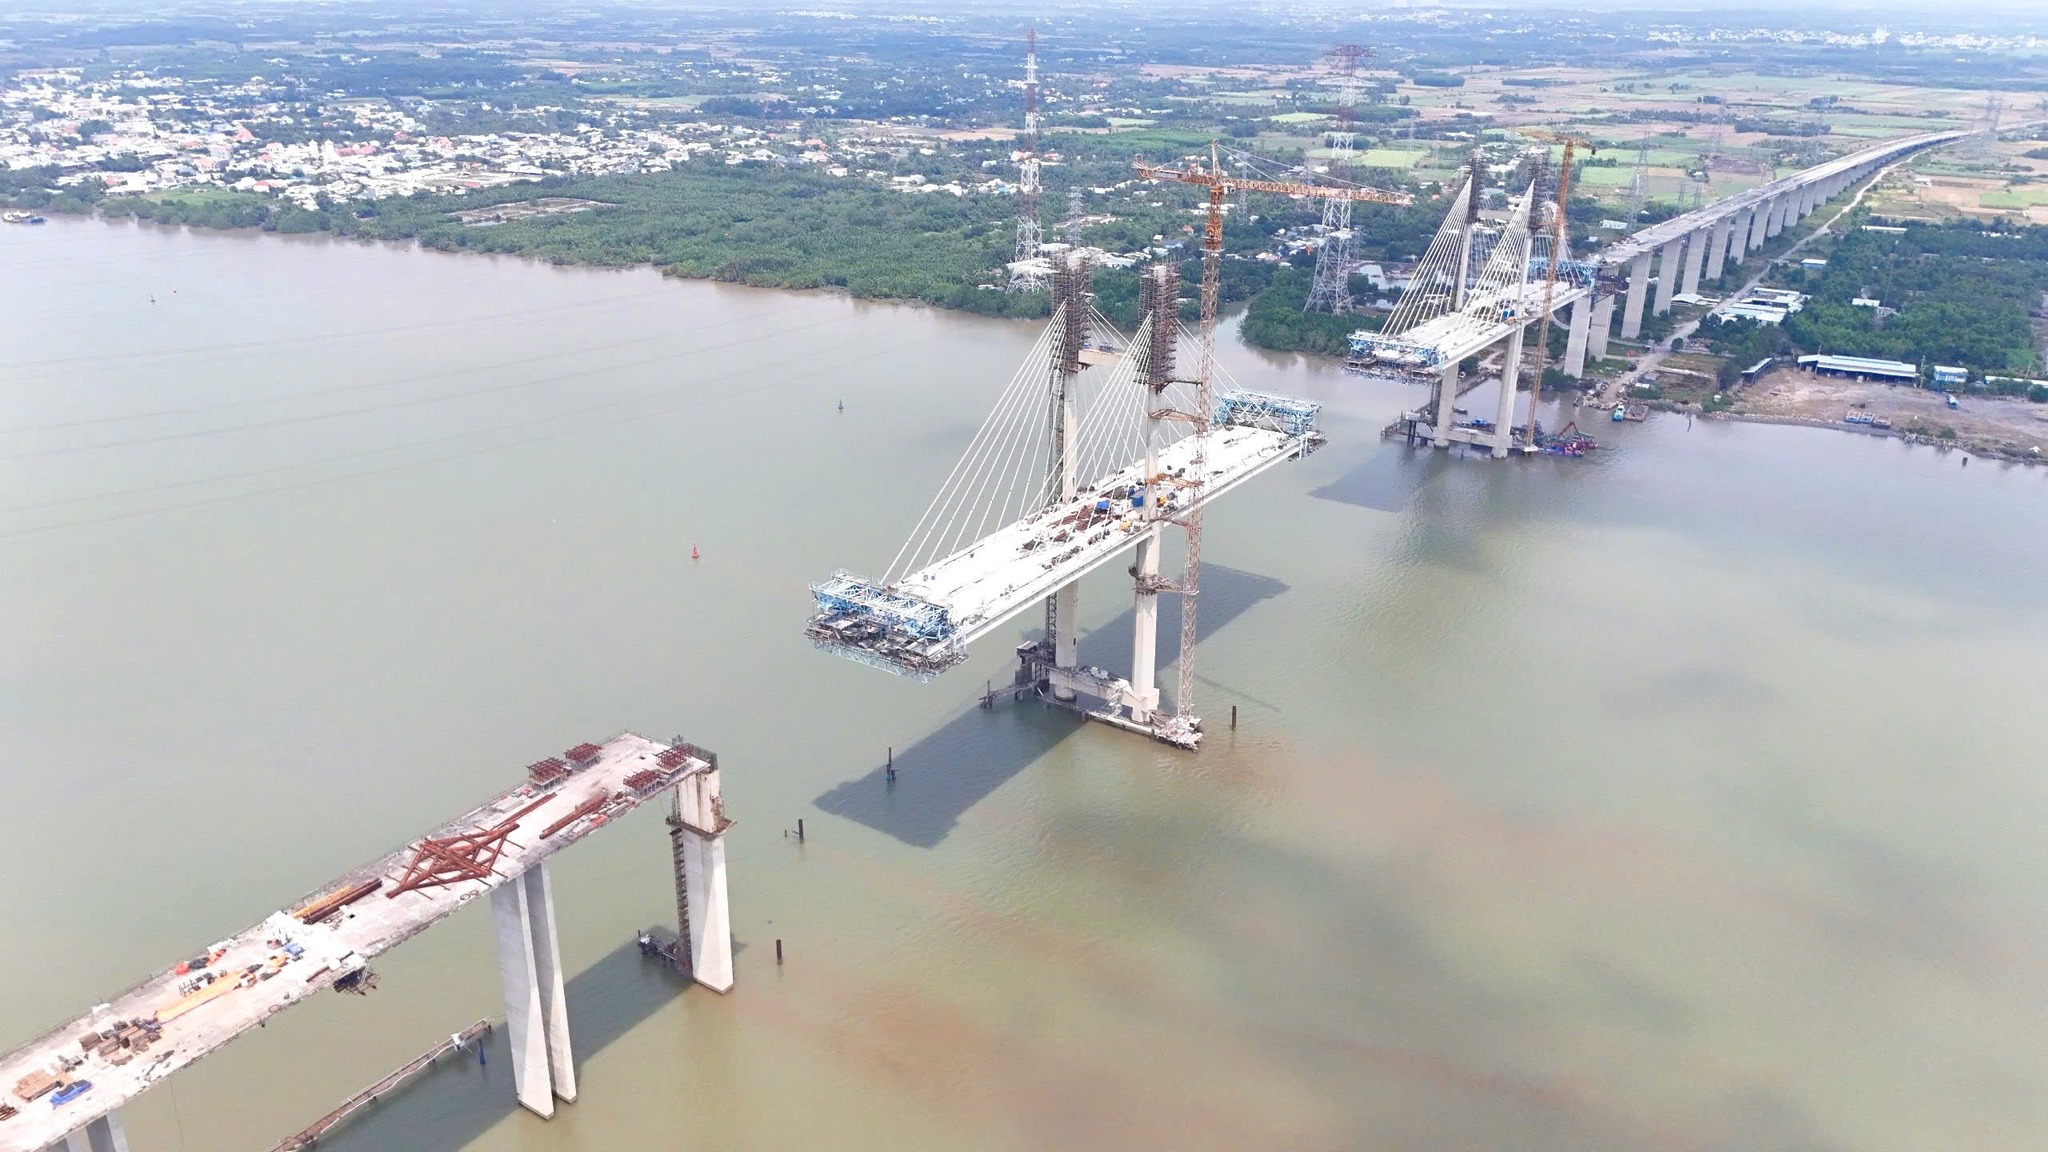
フックカイン橋は、ベトナム最大の航路限界高(55m)を誇る巨大橋であり、南部の主要高速道路軸において最も重要な連結点です。

現在、工事の進捗率は95%を超えています。2026年5月の正式開通が予定されており、全線の本格稼働はもうすぐです。

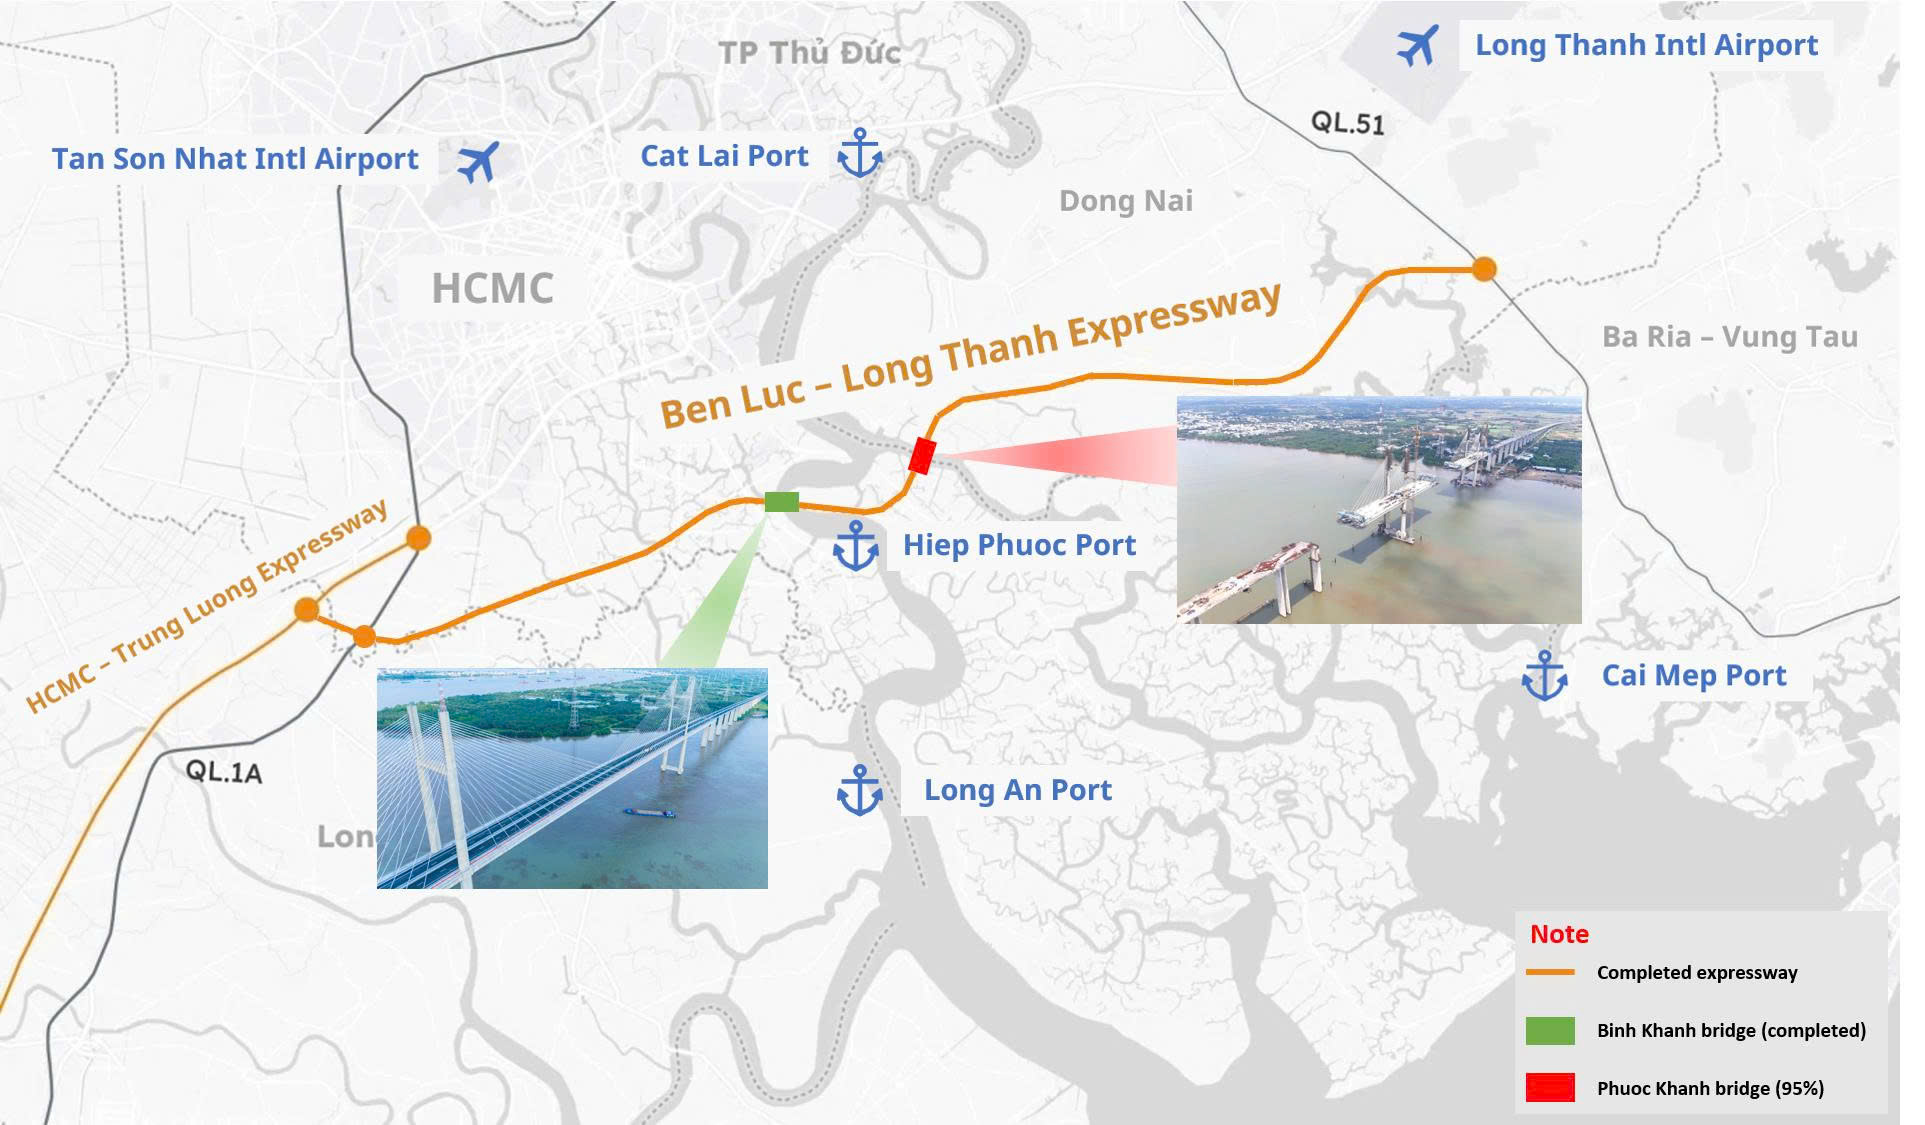
このプロジェクトは単なる交通インフラにとどまりません。ロンアン省の工業団地を国際港およびロンタイン国際空港に直接結ぶ主要幹線として、ロンアン省、そして南部重点経済圏全体の新たな飛躍を牽引する転換点になると期待されています。
フックカイン橋の完成と高速道路全線の開通により、ロンアン省の工業団地からカイメップ・ティバイ港およびロンタイン国際空港までの物流所要時間は大幅に短縮される見込みです。

企業は、ホーチミン市中心部や国道1A号線・51号線で慢性的に発生している渋滞を回避することで、物流コストの削減と運営効率の向上が期待できます。

2026年にベンルック~ロンタイン高速道路が全線開通すると、ロンアン省は優れた交通ネットワークを備えた、製造・物流インフラの主要拠点へと成長するでしょう。
ロンアン省への投資に関する詳細なご相談や、ベトナム全体の投資環境についてのお問い合わせは、下記の連絡先までいつでもお気軽にご連絡ください。

  • お問い合わせ: 0931-444-260
  • KakaoTalk: rsquarevn
  • Zalo: Rsquare Vietnam

Tuyet Lan

公開日: 8/4/2026

更新日: 16/10/2026

シェア

リンクをコピー

関連記事

2026年第2四半期のオフィス市場を読み解く

ハノイオフィス賃貸市場分析

2026年第2四半期のオフィス市場を読み解く

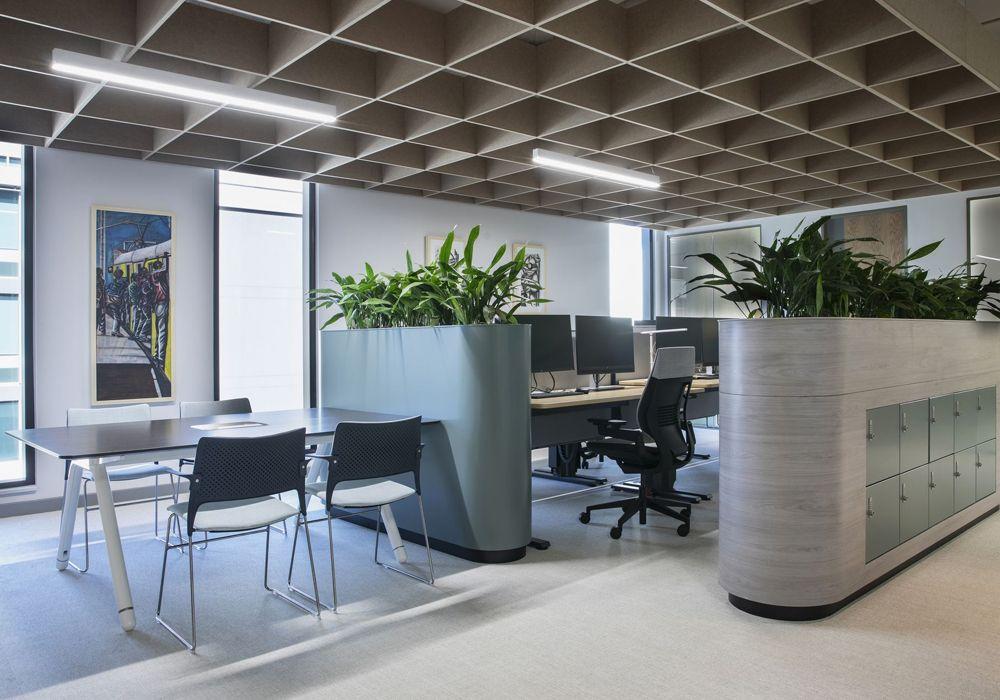
2026年上半期が終わり、ホーチミン市とハノイのオフィス賃貸市場には、二極化がますます鮮明になる状況が見られます。ホーチミン市が、安定した供給と中心部での高い稼働率を背景に成熟市場としての地位を確固たるものにしている一方、ハノイでは新規供給が急増する局面に入っており、特に西部エリアのグレードAセグメントでその傾向が顕著です。 この対照的な動きは、賃料水準や需給バランスに影響を与えるだけでなく、2大都市でのオフィス選びにおいて企業に戦略的な課題を突きつけています。 [caption id="attachment_37807" align="aligncenter" width="1000"] モダンなオフィス空間[/caption] 2026年第2四半期の賃料動向:明確な階層化 両都市の供給面での二極化は、2026年第2四半期の募集賃料水準に直接影響を及ぼしました。ホーチミン市は賃料の上限と変動幅で優位に立つ一方、ハノイではホアンキエム中心部と、より賃料の低い西部エリアとの間で明確な階層化が見られます。 ホーチミン市エリア: 区 平均賃料 変動幅 1区 $45.6 $19.8 – $72 2区 $43.0 $28.5 – $57.5 3区 $33.2 $22 – $46.5 ビンタイン区 $30.0 $22 – $34.5 タンビン区 $22.6 $14.7 – $36 ハノイエリア: 区 平均賃料 変動幅 ホアンキエム区 $35.4 $10.4 – $49 バクトゥーリエム区 $27.8 $20.3 – $33.8 バーディン区 $26.0 $12.5 – $45 ドンダー区 $22.4 $11.8...

Tuyet Lan
18/6/2026
【FDIアラート】この3つの隠れたリスクを十分に理解しない限り、ベトナムでの工場建設契約を急いではいけません。数十億ドンが水の泡になりかねません!

工業団地賃貸市場分析

【FDIアラート】この3つの隠れたリスクを十分に理解しない限り、ベトナムでの工場建設契約を急いではいけません。数十億ドンが水の泡になりかねません!

世界的な半導体サプライチェーンの多角化を受けて、ベトナム北部が最も注目を集める中心地として浮上しています。繊維や低付加価値の組立を中心とする従来の拠点から、半導体の後工程(OSAT)および超精密電子部品製造における世界的な重要拠点へと、目覚ましい変貌を遂げつつあります。 RSQUAREの最新の調査データによると、ベトナムの加工・製造分野に対する韓国の投資は79.4%(第1位)と圧倒的なシェアを占めています。特に北部地域は、優れた物流インフラを背景に強力な「メガクラスター」を形成しており、5,068件を超える韓国企業のプロジェクトを誘致し、投資総額は465億ドルに達しています。 しかし、ハイテク・半導体工場の立ち上げには、一般的な製造業よりもはるかに厳格なインフラ基準が求められます。大規模な投資の波の裏で、現地リスクの診断を省いたことが原因で、プロジェクトが6か月以上遅延したり、数十億ドン規模の損失を被ったりしたFDI企業が数多く存在します。 工場拡張を準備している経営幹部やプロジェクトマネージャーの方は、土地賃貸借契約や工場建設契約に署名する前に、次の3つの重大な「盲点」を必ず確認してください。 許認可および環境影響評価(EIA)の落とし穴 土地を賃借すれば自動的に生産できる権利が得られると考えてはいけません。生産工程で化学物質の排出(部品の洗浄、めっき、エッチングなど)を伴う場合は、事前にHSコードを厳密に照合する必要があります。多くの企業が、契約後になって初めて、工業団地の集中排水処理場がその特定の化学物質の受け入れを認められていない、あるいはすでに処理能力の上限に達していることに気づき、結果としてEIAの許可が即座に却下されています。 厳格化する防火規制(QCVN 06)という「悪夢」 ベトナムの防火・消火(PCCC)規制は現在、極めて厳格に運用されています。クリーンルームの間仕切りやオフィスの天井に使用されるサンドイッチパネルなどの資材は、国内の耐火試験証明書を取得している必要があります。事前の設計審査と承認を受けずに施工を進めた場合、構造物を完全に解体して一からやり直すという最も重い処分を受けることになります。 電力容量(kVA)と二重ループ方式の盲点 24時間365日稼働するクリーンルームの換気システムや高度な機械設備は、膨大な電力を必要とします。立地を確定する前に、工業団地の管理会社から予備電力容量について書面による確認を得ていますか。突然の停電を防ぐための二重ループ(デュアルループ)送電システムは整備されていますか。明確な合意を取り付けなければ、生産ラインは度重なる操業停止に対して極めて脆弱な状態になります。 これら3つのリスクは、いずれも企業の中核となる製造能力に起因するものではありません。むしろ、世界のハイテク基準と現地規制の実際の運用とのずれから生じるものです。半導体や電子部品のような絶対的な精度が求められる分野では、立地選定や法務デューデリジェンスにおけるわずかなミスが連鎖反応を引き起こし、当初の財務計画を狂わせかねません。 FDI企業はどうすれば、これらの盲点に数億ウォンもの資金を賭けることなく、自信を持って市場に参入できるのでしょうか。答えはこちらでご確認ください: https://rsquare.vn/ko/ko-market-analysis/vietnam-investment-guide-northern-vietnam-semiconductor-key-companies-jin/

Tuyet Lan
26/5/2026
[ベトナム投資ガイド] ベトナム北部の半導体中核企業が進出する工業団地の現況と産業用不動産(レンタル工場・土地)のトレンド分析

市場分析

[ベトナム投資ガイド] ベトナム北部の半導体中核企業が進出する工業団地の現況と産業用不動産(レンタル工場・土地)のトレンド分析

こんにちは。ベトナムの商業用・産業用不動産に特化したプロップテック企業、RSQUARE Vietnam(アルスクエア・ベトナム)です。 近年、世界の半導体および高付加価値の素材・部品・装置(ソブジャン)産業でサプライチェーン(Supply Chain)の多様化が進むなか、最も熱い注目を集めている地域は、間違いなく「ベトナム北部(Northern Vietnam)」です。かつて繊維や単純な委託加工を中心とする製造拠点だったベトナムは、いまや半導体パッケージング・テスト(OSAT)および後工程、超精密電子部品製造のグローバルな中核ハブへと、完全な体質転換に成功しました。 実際に、RSQUAREリサーチセンターの最新データによると、韓国の対ベトナム投資のうち製造・加工業の割合は79.4%にも達し、圧倒的な第1位となっています。特に、優れた物流インフラを備えた北部地域は、韓国のベトナム投資総件数の半数以上(5,068件)、投資金額ベースでは465億ドルを誘致しており、グローバルな先端技術企業のメガクラスターとなっています。 しかし、半導体および設備製造企業のベトナム進出は、一般的な製造業とはインフラの基準が大きく異なります。安定した電力網、生産用水の確保、排水処理容量の確保など、省当局や工業団地管理委員会の支援と承認が重要です。それだけでなく、関連企業のエコシステムがどこに集積しているのか、物流効率が高いのはどこかといった点まで、立地選定の段階から精密な分析を先行させる必要があります。 本ガイドでは、ベトナム北部への進出を検討されている経営層および実務責任者の皆様が最も知りたい6つの核心テーマに基づき、実際の投資リスクをゼロに近づけるためのマーケットインテリジェンスをご提供します。 1. ベトナム北部の半導体バリューチェーン:主要パートナー企業および競合企業の立地状況 ベトナム北部では、グローバルなOSAT大手企業やモバイル・電子部品のアンカー企業を中心に、強力な半導体後工程エコシステムがすでに形成されています。新規進出企業は、既存企業との物流動線や協力関係を考慮して立地を選定する必要があります。 1.1 バクニン省(Bac Ninh)&バクザン省(Bac Giang)クラスター 名実ともにベトナム半導体産業の中心部であり、後工程および部品のサプライチェーンが最も密集しています。 アムコー・テクノロジー(Amkor Technology):バクニン省のイェンフォン第2工業団地(Yen Phong II IP)で、大規模な先端半導体パッケージングラインを稼働・増設しています。 ハナ・マイクロン(Hana Micron):バクニン省のイェンフォン第2工業団地(Yen Phong II IP)とバクザン省のヴァンチュン工業団地(Van Trung IP)に中核となる後工程拠点を同時に構築し、現地のエコシステムを牽引しています。 ITM半導体 / Victory Giant Technology:それぞれバクニン省のVSIPバクニン工業団地(VSIP Bac Ninh IP)に入居し、半導体部品および基板のエコシステムを形成しています。 ラックスシェアICT(Luxshare ICT)/ フォックスコン(Foxconn):クアンチャウ工業団地(Quang Chau IP)およびナムソン・ハップリン工業団地(Nam Son-Hap Linh IP)で、グローバルなビッグテックのサプライチェーンに対応しています。 1.2 タイグエン省(Thai Nguyen)&ビンフック省(Vinh Phuc)クラスター サムスン電機(Samsung Electro-Mechanics):イェンビン工業団地(Yen Binh IP)で次世代半導体パッケージ基板(FC-BGA)の本格量産を行い、大規模な後方ベルトを牽引しています。 ISC Vina:バティエン第2工業団地(Ba Thien II IP)で、半導体テストの中核となるソケット部品を生産・供給しています。 1.3 ハイフォン市(Hai Phong)&クアンニン省(Quang...

Tuyet Lan
19/5/2026